دادرسی مالیاتی

دادرسی مالیاتی

دادرسی مالیاتی

در حال حاضر مالیات یکی از دغدغه‌ های مهم هر کسب‌ و‌ کار محسوب می گردد. با تغییراتی که در ساختارهای اقتصادی پیش آمده، مالیات اهمیت بیتشری پیدا کرده است. برخی اوقات سازمان‌ ها به مالیاتی که دولت برای آن‌ ها در نظر گرفته اند، اعتراض دارند و به دنبال دادرسی مالیاتی هستند. بر اساس قانون در نظر گرفته شده، کلیه ی افراد حقیقی و حقوقی که در حال فعالیت هستند، چه داخل ایران و چه خارج از ایران، در حالتی که منبع درآمدشان از داخل ایران باشد، موظف به ارسال اظهارنامه الکترونیکی مالیاتی می باشند. افرادی که از ارسال این اظهارنامه خودداری نمایند، بر اساس قانون جرایمی برای آن‌ ها در نظر گرفته شده است.

مسئله از جایی آغاز می گردد که کارشناسان امور مالیاتی، مبلغی را که سازمان‌ ها به‌ عنوان مالیات محاسبه و اعلام می‌ نمایند، قبول ندارند. به عبارت دیگر، کارشناسان امور مالیاتی مبلغ دیگری را محاسبه و به‌ عنوان مالیات پرداختی سازمان اعلام می نمایند. صاحبان کسب‌ و کار می‌ توانند نسبت به مبلغ تعیین شده، اعتراض نموده و در حقیقت پروسه دادرسی مالیاتی را طی کنند. به در حالت کلی دادرسی‌ مالیاتی، به رفع هرگونه اختلاف بین مودیان مالیاتی و اداره مالیاتی یا پروسه اعتراض به برگ تشخیص مالیاتی بیان می‌ شود که کارشناسان امور مالیاتی تعیین نموده اند.

هدف از دادرسی مالیاتی چیست؟

با توجه به قانون مالیاتی کشور، افراد می‌ توانند حداکثر تا سی روز بعد از دریافت برگه تشخیص مالیاتی، نسبت به آن اعتراض نمایند. این اعتراض بایستی بصورت لایحه مالیاتی به سازمان مربوطه تحویل داده شود. این اقدامات تحت عنوان دادرسی مالیاتی شناخته می‌ شود. و هدف از انجام دادرسی مالیاتی، کاهش هزینه‌ ها و جلوگیری از پرداخت مالیات اضافی برای حفاظت از سرمایه کسب‌ کارها است.

دادرسی مالیاتی توسط چه کسی انجام می‌شود؟

این مراحل بوسیله خود شخص حقیقی / حقوقی یا مشاوران مالیاتی می‌ تواند انجام گیرد. در پشتیبانی مالیاتی، مشاوران و وکلای مالیاتی تنها به ارائه مشاوره می‌ پردازند اما در زمینه دادرسی مالیاتی مشاوران می‌ توانند با تسلط بر امور مالی و مسائل حقوقی، میزان مالیات مشخص شده را کاهش دهند. استفاده از مشاوران مالیاتی شانس شما را جهت موفقیت در پرونده‌ های دادرسی مالیاتی افزایش خواهد داد. این افراد از چم‌ و خم امور مالی و مسائل حقوقی آگاهی کامل دارند. و نهایت تلاش خود را می‌ نمایند تا میزان مالیات تعیین‌ شده را تا جای ممکن کاهش دهند.

وکلای مالیاتی از لحاظ قانون به درجه وکالت نیازی ندارند و می‌ توانند با دریافت وکالت‌ نامه به امور دادرسی مالیاتی رسیدگی نمایند. مشاورین مالیاتی بایستی فاکتورهای خاصی را دارا باشند که بعضی از آنها عبار هستند از:

  • آگاهی از قوانین و آیین نامه مالیاتی
  • تجربه زیاد در پیگیری پرونده‌های مالیاتی
  • آگاهی از بخشنامه های جدید

دادرسی مالیاتی

دادرسی مالیاتی چه زمانی بایستی انجام شود؟

از زمانی که برگه‌ تشخیص مالیات به مودیان ابلاغ می‌ گردد، اگر رقم تعیین شده مورد قبول نباشد، این امکان وجود دارد افراد تا سی روز پروسه‌ قانونی برای دادرسی مالیاتی را طی نمایند. این اعتراض آغاز فرآیند دادرسی‌ مالیاتی برای قانونمند نمودن اعتراضات به مبلغ مالیات تعیین گردیده است. پس از سپری شدن زمان تعیین شده هیچ اعتراضی مورد قبول قرار نمی‌ گیرد.

مراحل رسیدگی به دادرسی مالیاتی

رسیدگی به پرونده‌ های مالیاتی، پروسه مخصوص به خود را دارد. این پروسه بایستی مرحله به مرحله انجام گیرد. و پرونده مالیاتی ممکن است در هر یک از این مراحل به سرانجام برسد. در حالت کلی این مراحل شامل پنج مرحله می باشد که در ادامه آن‌ ها را بررسی می‌ نماییم.

  1. مراجعه به اداره امور مالیاتی
  2. هیئت حل اختلاف مالیاتی
  3.  شورای عالی مالیاتی
  4. پیگیری اعتراض در هیئت وزارت اقتصاد و دارایی
  5. ارائه شکایت به دیوان عدالت اداری

مرحله اول: مراجعه به اداره امور مالیاتی

اولین قدم مودیان مالیاتی، مراجعه به اداره امور مالیاتی صادر کننده برگه تشخیص مالیاتی است. در خیلی از پرونده‌ های مالیاتی، در همین مرحله نتیجه رضایت بخش می باشد و به مرحله بعدی راه پیدا نمی‌ کنند. ولی اگر توافق حاصل نشود، پرونده مالیاتی وارد مرحله بعد خواهد شد.

در تنظیم لایحه دفاعی مالیاتی چند نکته مهم وجود دارد که حتما بایستی به آن‌ ها توجه نمایید:

  • از حاشیه رفتن پرهیز نمایید و روی موضوعات اصلی متمرکز شوید.
  • کلیه مطالب خود را به مواد قانون مالیاتی مستند نمایید.
  • هرگز از حوزه ادب در نگارش متن خارج نشوید و از زبان ادبی و حقوقی در نگارش خود به کار ببرید.

در ادامه اگر رأی صادر شده در این مرحله مورد تأیید شما قرار نگیرد، بایستی ادامه دادرسی مالیاتی را در نزد مرجع دیگر، پیگیری نمایید.

مرحله دوم: هیئت حل اختلاف مالیاتی

در این هیئت، قاضی به عنوان نماینده اداره امور مالیاتی، مسئولیت پیگیری اعتراضات را بر عهده دارد. مودی مالیاتی معترض با در دست داشتن مدارک و مستندات، اعتراض خود را شرح می‌ دهد. تا پرونده او به جریان بیفتد. هیئت حل اختلاف مالیاتی در حالتی که مؤدی نسبت به نتیجه دادرسی اعتراضی نداشته باشد، برگ قطعی‌ را صادر می‌ نماید.

مرحله سوم: شورای عالی مالیاتی

بعد از صدور رای در هیئت حل اختلاف مالیاتی، اگر پرونده به نتیجه نرسد، درخواست مودی به شورای عالی امنیتی ارجاع داده می‌ شود. این شورا بار دیگر بدون در نظر گرفتن ماهیت پرونده، رای صادره را بررسی می‌ نماید. و اگر رای صادره رد شود، پرونده مجدد به اداره مالیاتی ارجاع داده شده و زیر نظر هیئت حل‌ اختلاف دیگری مورد بررسی قرار داده می شود. و اگر در آنجا هم رد شود، پرونده وارد مرحله دیگری می‌ گردد.

مرحله چهارم: پیگیری اعتراض در هیئت وزارت اقتصاد و دارایی

اگر در هیچ یک از مراحل قبلی پرونده به نتیجه نرسد، برای بررسی درخواست مودی هیئت سه نفره وزارت اقتصاد تشکیل می گردد و بار دیگر هر آنچه که در طول ۳ مرحله قبلی اتفاق افتاد به همراه اعتراض مودی بررسی می‌ نمایند.

اکثر پرونده‌ های دادرسی مالیاتی در همان ۳ مرحله اول به نتیجه می‌ رسند و کم تر ممکن است پرونده‌ ای به این مرحله راه پیدا کند. با این حال اگر مؤدی نسبت به رأی صادره از هیات سه‌ نفری وزارت اقتصاد اعتراض داشته باشد، می‌ تواند شکایت خود را نزد دیوان عدالت اداری ببرد.

دادرسی مالیاتی

مرحله پنجم: ارائه شکایت به دیوان عدالت اداری

دیوان عدالت بالاترین مرجع برای رسیدگی به اعتراضات مالی میباشد. در این مرحله که آخرین مرحله از رسیدگی به دادرسی مالیاتی است. مودی از اداره امور مالیاتی شکایت می‌ نماید. رسیدگی به پرونده مالیاتی شما بر اساس با قوانین انجام می‌ گیرد و در آخر رأی قطعی صادر می‌ گردد. هر رأیی که در این مرحله بوسیله دیوان عدالت اداری به تصویب برسد، لازم‌ الاجرا خواهد بود.

اعتراض به برگه تشخیص مالیات به چه عواملی بستگی دارد؟

این اعتراض به رقم مالیات و نحوه پرداخت مالیات بستگی دارد.

نکات مهم در دادرسی مالیاتی

بهتر است پیش از ورود به مراحل دادرسی بعضی از نکات را بدانیم که آن‌ها عبارتند از:

  • شورای‌عالی مالیاتی نمی‌تواند مالیات را تعدیل کند و تنها اشکالات آن را بررسی می‌ نماید.
  • دیوان عدالت اداری پس از باطل شدن حکم، پرونده را به سازمان مالیاتی، جهت بررسی مجدد، ارجاع دهد.
  • حداکثر مهلت زمان اعتراض مودی نسبت به رای هیات حل اختلاف مالیاتی 20 روز بعد از تاریخ ابلاغ است.
  • در هر مرحله از اعتراض، مودی بایستی مالیات مورد قبول از لحاظ خود را پرداخت نماید.
  • در هریک از مراحل، اگر مودی انصراف خود را اعلام نماید، بررسی پرونده متوقف و برگ قطعی رای صادر خواهد شد.

سخن نهایی

دادرسی مالیاتی مراحل پیچیده‌ ای دارد که جهت طی کردن آن بایستی با وکلا و مشاوران مالیاتی مشورت نمایید. اگر مودی نسبت به قوانین، آگاهی کامل داشته باشد و بتواند از پرونده خود دفاع نماید، دادرسی مالیاتی زودتر به نتیجه می‌ رسد. در این مقاله بررسی کردیم که هدف از دادرسی مالیاتی حفاظت از اموال و کاهش هزینه‌ های سازمان است.

مشاوره مالیاتی در مرند

مشاوره مالیاتی در مرند

مشاوره مالیاتی در مرند

بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در مرند از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.

بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در مرند شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.

تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در مرند

اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در مرند باید در موعد مقرر سال مالی اقدام نمایند.

مشاوره مالیاتی در مرند

اظهارنامه مالیات بر ارزش افزوده

مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.

اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.

تنظیم لیست مالیات حقوق

تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.

طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.

مشاوره مالیاتی در مرند

ماده ۱۶۹ مکرر قانون مالیات های مستقیم

طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در مرند است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.

صورت معاملات فصلی، مشاوره مالیاتی در مرند

سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:

  • هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
  • معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
  • مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
  • ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.

مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در مرند تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.

مشاوره مالیاتی در اسکو

مشاوره مالیاتی در اسکو

مشاوره مالیاتی در اسکو

بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در اسکو از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.

بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در اسکو شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.

تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در اسکو

اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در اسکو باید در موعد مقرر سال مالی اقدام نمایند.

مشاوره-مالیاتی-در-اسکو

اظهارنامه مالیات بر ارزش افزوده

مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.

اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.

تنظیم لیست مالیات حقوق

تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.

طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.

مشاوره-مالیاتی-در-اسکو

ماده ۱۶۹ مکرر قانون مالیات های مستقیم

طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در اسکو است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.

صورت معاملات فصلی، مشاوره مالیاتی در اسکو

سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:

  • هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
  • معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
  • مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
  • ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.

مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در اسکو تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.

پلمپ دفاتر تجاری

پلمپ دفاتر تجاری

پلمپ دفاتر چیست؟

در حال حاضر به دلیل اینکه اعتبار و اهمیت و سندیت دفاتر تجاری محفوظ باشد جهت تهیه آنها مقررات خاصی وضع گردیده است. زمانیکه به دلیل مواد 11 و 12 قانون تجارت بایستی دفاتر روزنامه و کل و دارائی پیش از ثبت هر گونه معامله از سوی نماینده اداره ثبت شماره گذاری و امضاء و پلمپ گردد. تمام اشخاص حقیقی که صاحب کسب و کار می باشند، بایستی در پایان سال مالی دفاتر قانونی را بصورت پلمپ شده به اداره مالیات تحویل دهند. این کار بایستی پیش از پایان سال باشد، اشخاص حقیقی موظف می باشند برای پلمپ دفاتر سال بعد، پیش از پایان سال مالی اقدام نمایند تا برای ثبت رویدادهای مالی در دفاتر قانونی در سال بعد آماده باشند.

انواع دفاتر

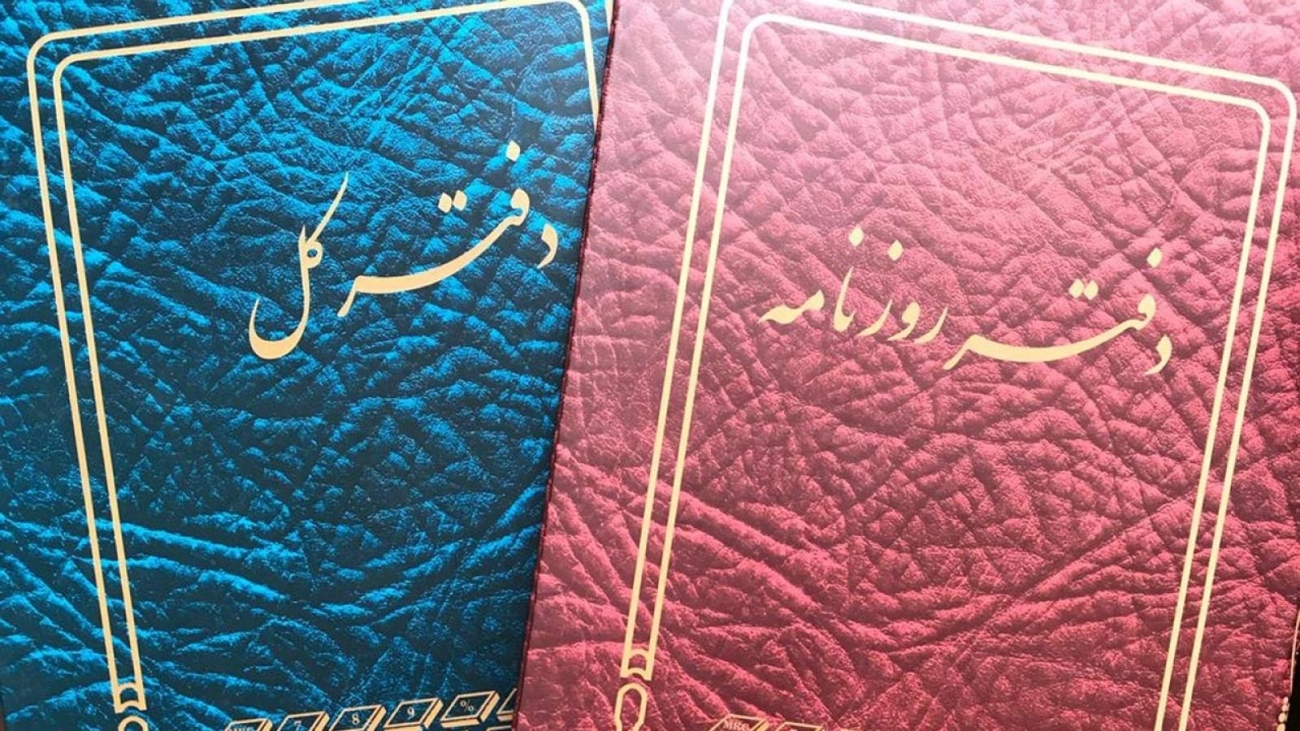
ثبت دفاتر پلمپ بایستی در موعد مقرر انجام گیرد. این دفاتر عبارتند از دفتر روزنامه و دفتر کل:

دفتر روزنامه، دفتری می باشد که تاجر موظف است تمامی معاملات و مراودات مالی خود را بصورت روزانه در آن ثبت نماید. این مراودات تجاری دارای داد و ستد اوراق تجاری، خرید و فروش، واردات و صادرات و… است. در دفتر روزنامه کلیه ی رویدادهای مالی به ترتیب تاریخ و با جزئیات، بصورت روزانه ثبت می‌ شوند. البته تاخیر در ثبت معاملات تا ۷ روز اشکالی ندارد.

۲. دفتر کل

دفتر کل، دفتری است که تاجر بایستی تمامی معاملات خود را هفته‌ ای یک بار از دفتر روزنامه استخراج کرده و در این دفتر وارد کند. مندرجات دفتر کل و دفتر روزنامه باید با هم مطابقت داشته باشند. شرکت‌ ها و تاجران می‌ توانند با توجه به میزان فعالیت خود، از دفاتر روزنامه و کل ۵۰ برگ، ۱۰۰ برگ یا ۲۰۰ برگ به کار ببرند.


پلمپ-دفاتر-تجاری

اهمیت تنظیم و تحریر و نگه داری دفاتر قانونی

بر اساس قانون تجارت٬ تمامی فعالان کسب و کار چه حقیقی و چه حقوقی موظف می باشند صورت فعالیت های خود را در هر سال مالی تنظیم و آن را جهت محاسبه مالیات تکلیفی در اختیار سازمان امور مالیاتی در استان محل استقرار شرکت/موسسه قرار دهند. دفاتر قانونی به دفاتر روزنامه و کل و مشاغل گفته می شود. که هر مجموعه اقتصادی که مشمول قانون مالیات مستقیم می باشد باید روند مالی خود را در این دفاتر پلمپ شده ثبت نموده و نگهداری نماید. حتی بعد از صدور برگه تشخیص و پرداخت مالیات و دریافت مفاصا حساب نیز بهتر است دفاتر نگهداری گردد.

اگر صاحبان مشاغل در زمان مقرر دفاتر خود را پلمپ نکنند نه فقط از معافیت های مالیاتی محروم می گردند بلکه مشمول جریمه نیز خواهند شد. از این‌ رو کمک گرفتن از افراد متخصص و آگاه در اموری مانند مسائل مالیاتی، ضمن جلوگیری از ایجاد خسارت‌ هایی مثل جریمه دیر کرد مالیات، می‌ تواند موجب به حداقل رساندن میزان مالیات در چارچوب قوانین کشور شود.

مشمولین پلمپ دفاتر قانونی

  • کلیه ی اشخاص حقوقی که در اداره ثبت شرکت ها رسانده شده اند.
  • همه ی اشخاص حقیقی دارنده کسب و کار
  • افرادی که مجموع فروش آن ها و یا ده برابر درآمد آن ها مطابق با برگ قطعی مالیات از سال ۹۱ به بعد بالاتر از ۳ میلیارد تومان بوده است.
  • درباره ی اشخاص حقیقی که کسب و کار دارند و خدمات ارائه می نمایند همانند وکلا، کارشناسان رسمی دادگستری و پزشکان ۱.۵ میلیارد تومان بیشتر باشد.
  • تشکل های قانونی (انجمن ها، احزاب، اتحادیه های صنفی)

زمان اقدام برای ثبت نام پلمپ دفاتر

با توجه به اهمیت و ضرورت وجود پلمپ دفاتر قانونی، نیاز است اشخاص حقیقی و حقوقی نسبت به دریافت آن اقدام نمایند. به همین دلیل برای اخذ دفاتر هر سال، نیاز است یکسال پیش از آن که سال مالی شروع شود، دست به کار شد.

درخواست پلمپ دو دفتر قانونی کم تر از یک روز انجام می‌ گیرد. در نتیجه با تایید کارشناس طی مدت ۱۰ تا ۱۵ روزه بوسیله پست به دست اشخاص حقیقی یا حقوقی می‌ رسد. اهمیت این کار به اندازه‌ ای زیاد می باشد که اگر در میانه سال و پیش از پایان سال مالی، صفحات دفاتر تمام شوند، بایستی جهت دریافت دفاتر جدید اقدام کرد. به این معنی که شرکت‌ ها و موسسات ثبت‌ شده نباید حتی یک روز بدون دفاتر قانونی باشند.

مهلت پلمپ دفاتر

شرکت‌ ها یا تاجرانی که دارای فعالیت ثبت‌ شده می باشند و به کار مشغول هستند. نیاز است مطابق با سال مالی خود دفاتر را پلمپ نموده و تکمیل نمایند. به منظور پلمپ دفاتر تجاری یک سال مشخص، تا اسفند همان سال فرصت باقی می باشد که دفاتر را پلمپ نمایند.

در حالی که تا پایان سال درخواستی مطابق با دریافت پلمپ داده نشود، امکان پلمپ برای آن شخص وجود ندارد و بایستی جریمه‌ های مالیاتی بپردازد. به منظور اینکه تمام افراد تا روزهای آخر سال تلاش می‌ نمایند. بتوانند در سامانه درخواست پلمپ نمایند، ممکن است سامانه با کندی یا اختلال روبرو شود. در نتیجه بایستی هر چه زودتر اقدام نمود.

در حالی که شرکت یا تاجری در یکسال مالی فعالیت محدودی داشته باشد یا اصلا هیچگونه فعالیتی نداشته باشد، بایستی پلمپ دو دفتر خود را در مهلت مقرر تحویل دهد.

پلمپ-دفاتر-تجاری

دلایل رد  یا عدم پلمپ دفاتر قانونی

ناهماهنگی وعدم تطبیق مندرجات دفات با اطلاعاتی که در سیستم­ های الکترونیکی ثبت گردیده از جمله دلایلی می باشد. که موجب رد دفاتر قانونی می گردد، البته این مسئله برای اشخاصی که از سیستم های الکترونیکی به کار می روند.

  • در حالی که صاحبان کسب و کار از ماشین ها و برنامه های الکترونیکی برای ثبت دفاتر استفاده می ­کنند. عدم ارائه آیین نامه و دستور العمل کار با ماشین و نحوه کار با نرم افزار مالی در مهلت مقرر نیز موجب رد دفاتر قانونی می­ گردد
  • تأخیر در تحریر دفاتر روزنامه و مشاغل در زمان مقرر و تأخیر در دفتر کل بیشتر از زمان مجاز
  • عدم تسلیم یک یا چند دفتر از دفاتر پلمپ شده به سازمان امور مالیاتی که موجب رد دفاتر قانونی می ­شود.

پیگیری پلمپ دفاتر تجاری

همه چیز از راه سامانه بطور دقیق به شما اطلاع راسانی می گردد. کد پیگیری در اختیار شما قرار می گیرد که توسط آن میتوانید پیگیری های مورد نیاز را درباره ی پلمپ دفاتر قانونی را دنبال نمایید. و نظر کارشناسان را بدانید.

پیشنهادات

پلمپ دفاتر قانونی یکی از ابتدایی‌ ترین ولی مهم‌ ترین اقدامات هر کسب و کار، برای انجام قانونی و شفاف تکالیف مالیاتی است. به طوری که پذیرش همه ی درآمدها و هزینه‌ های شرکت در گرو تایید دفاتر تجاری پلمپ شده آن است. در صورت نیاز به مشاوره و کسب اطلاعات بیشتر و انجام امور مربوط به تهیه و پلمپ دفاتر قانونی با کمترین هزینه تماس حاصل کنید.

گرفتن خروجی اکسل از هلو

خروجی اکسل از هلو

یکی از مشکلاتی که همیشه حسابداران با آن مواجه هستند و به دنبال رفع آن و تسریع انجام امورشان هستند ورود اطلاعات کالا از اکسل به نرم افزار هلو و گرفتن خروجی اکسل از هلو است. به همین علت تصمیم داریم در این مقاله نحوه انتقال اطلاعات از اکسل به نرم افزار هلو را بطور کامل به شما توضیحات کامل را ارائه نماییم.

شاید برایتان جالب باشد: شرکت در تبریز

انتقال اطلاعات از اکسل به نرم افزار هلو

نکته ای که بایستی به آن توجه داشته باشید این است که ورود اطلاعات کالا از اکسل به نرم افزار هلو نیاز به تخصص خاصی ندارد و شما میتوانید دقیقا بر اساس مراحلی که به شما آموزش داده ایم اقدام به انتقال کالاها از اکسل به هلو کنید.

در اول بایستی بگوییم این کار دشوار نیست تنها یکسری نکات کلیدی در آن وجود دارد که بایستی زمان انتقال اطلاعات از اکسل به نرم افزار هلو توجه نمایید:

  • دقت داشته باشید فایل اکسل شما با پسوند xls ذخیره شود.
  • نام گذاری فایلها را جهت انتقال به لاتیم انجام دهید تا در حین انتقال با مشکلی مواجه نشوید.
  • در حالتی که فونت های شما بهم ریخت بهتر است به جای استفاده از “ی” استفاده کنید.

شاید برایتان جالب باشد: مشاوره مالیاتی در تبریز

ترتیب انتقال داده

برای نحوه انتقال کالاها از فایل اکسل به نرم افزار هلو به ترتیب مراحل زیر را طی کنید:

  • در اکسل کالاهایی را با مشخصات مربوطه اضافه نمایید تا بتوانید یک جدول از کالاهای مورد نظرتان داشته باشید.
  • این فایل را ذخیره نمایید.
  • نرم افزار اکسل را باز نموده و آیتم کالا را انتخاب نمایید.
  • در پنجره باز شده گزینه ورود لیستی را انتخاب نمایید.
  • در این بخش شما میتوانید از بین گزینه های نمایش داده شده گزینه انتقال از فایل اکسل را انتخاب کرده و بعنوان کلید میانبر میتوانید CTRL + F12 را بزنید.
  • اگر پیش از این در این قسمت جدولی وجود دارد گزینه حذف لیست را انتخاب نمایید و سپس انتقال از فایل اکسل را انتخاب نمایید.
  • پنجره ای باز می شود که بایستی در این قسمت فایل اکسل مورد نظرتان را انتخاب نمایید.
گرفتن خروجی اکسل از هلو

نکته مهم درباره انتقال اطلاعات

ممکن است شما نتوانید فایل تان را بیابید که دلیل آن پسوند ذخیره شده فایل تان است. دقت داشته باشید در اکسل 2007 به بعد فایل اکسل بصورت XLSX. است که شما بایستی  X آخر آن را حذف نمایید تا بتوانید در نرم افزار هلو آن را پیدا کنید. پس پسوند این فایل را به صورت دستی به XLS. تبدیل نمایید.

شاید برایتان جالب باشد: پلمپ دفاتر قانونی تبریز

فقط در این صورت است که نرم افزار هلو میتواند فایل اکسل شما را شناسایی نموده و آن را باز نماید.

  • وقتی برای این فایل OPEN را می زنید ستون های فایل اکسل برای شما نمایش داده می شود. در حالتی  که شیت های گوناگونی در اکسل داشته باشید میتوانید از قسمت نام شیت اطلاعاتی آن را انتخاب نمایید.
  • کاری که بایستی انجام شود این است که ستون های اکسل تبدیل به ستون های نرم افزار هلو یعنی همان ستون های متناظر شوند.
  • جهت تبدیل ستون اکسل به ستون متناظر در هلو بایستی ردیف به ردیف در این پنجره انتخاب نمایید و گزینه فلش به سوی چپ یا ورود لیستی کالا ها از فایل اکسل را انتخاب نمایید. در حالتی که می خواهید نام ستونی در نرم افزار هلو با آنچه بصورت پیش فرض تعیین می گردد تغییر نماید بایستی از منو کشویی باز شده گزینه مورد نظر را انتخاب نمایید.
  • به این ترتیب کد تبدیل به کد کالا، نام تبدیل به نام کالا، قیمت خرید تبدیل به آخرین قیمت خرید و قیمت فروش به قیمت فروش تبدیل می شود.
  • در نهایت گزینه تایید را بزنید.
  • در این حالت شما می توانید جدول اکسل را به نرم افزار هلو منتقل نمایید ولی مشکلی که وجود دارد این است که حرف “ی” در نرم افزار هلو بصورت ناخوانا نمایش داده می شود.
  • برای رفع این مشکل گزینه حذف کل لیست را انتخاب کنید.
  • مجددا اکسل را مجددا باز کنید.
  • از سربرگ Home در اکسل گزینه find & select را انتخاب نمایید و سپس گزینه replace را زده و در بخش find حرف “ی” را از کیبورد به صورت معمولی تایپ نمایید و در قسمت replace دکمه های shift + X را بزنید که در این صورت “ي” برای تایپ می شود. دکمه replace all بزنید.
  • مراحل گفته شده در قبل را مجددا تکرار کنید تا مشکل “ی” در نرم افزار هلو برطرف شود.
  • شما می توانید برای مرتب نمایش دادن کد کالا هایی که از اکسل وارد هلو شده اند و کالاهایی که به صورت دستی در هلو وارد شده اند کد کالا را در اکسل با شیوه تعریف کد کالا در هلو کد دهی کنید.

شاید برایتان جالب باشد: تحریر دفاتر قانونی تبریز

گرفتن خروجی اکسل از هلو

همان طور که می دانید از نرم افزار هلو می توانید خروجی های مختلفی داشته باشید. گرفتن خروجی اکسل از هلو به این صورت است که شما باید زمان تهیه گزارشات فاکتور، نمایش بصورت ستونی و تهیه گزارش با یکی از پسوند های مورد نظر که یکی اکسل است را انتخاب کنید. شما حتی می توانید در این بخش خروجی Text ، Excel ، HTML از نرم افزار هلو بگیرید.

شاید برایتان جالب باشد: وکیل مالیات بر ارث تبریز

مشاوره-مالیاتی-در-اهر

مشاوره مالیاتی در اهر

مشاوره مالیاتی در اهر

بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در اهر از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.

بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در اهر شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.

تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در اهر

اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در اهر باید در موعد مقرر سال مالی اقدام نمایند.

مشاوره-مالیاتی-در-اهر

اظهارنامه مالیات بر ارزش افزوده

مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.

اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.

تنظیم لیست مالیات حقوق

تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.

طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.

مشاوره-مالیاتی-در-اهر

ماده ۱۶۹ مکرر قانون مالیات های مستقیم

طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در اهر است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.

صورت معاملات فصلی، مشاوره مالیاتی در اهر

سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:

  • هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
  • معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
  • مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
  • ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.

مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در اهر تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.

قرارداد-کار

قرارداد کار

قرارداد کار

در ماده ۷ قانون کار یک تعریف خوب از قرار داد کار ارائه گردیده. در این ماده نوشته شده است: «قرارداد کار عبارت است از یک قرارداد کتبی یا شفاهی که به دلیل آن کارگر در قبال دریافت حق‌ السعی، کاری را برای مدت موقت یا مدت غیر موقت برای کارفرما انجام می دهد.»

بدیهی است که تمام قراردادهای کاری دو طرف دارند. یک طرف این قرارداد کارفرما می باشد. و در طرف دیگر انجام‌ دهنده کار یا همان کارمند یا کارگر قرار می‌ گیرد. در قراردادهای کاری می توانیم از سمت کارفرما یک شخص حقیقی یا یک شخصیت حقوقی داشته باشیم. ولی بدیهی است که از طرف انجام‌ دهنده کار که یک کارگر یا کارمند میباشد حتما بایستی یک شخص حقیقی یعنی انسان وجود داشته باشد. همانگونه که اشاره شد، قرارداد کار یک عقد غیر تشریفاتی محسوب می‌ گردد.

کارمند وظیفه‌ اش را بر اساس دستور کارفرما انجام خواهد داد. مطابق با آنچه که جامعه عرف محسوب می شود، به کارمندان شرکت‌ های خصوصی نیز کارمند می گویند، اما از نظر حقوقی هر فردی که کارمند دولت باشد کارمند می باشد. و هر کس برای دولت کار نکند. تحت پوشش قانون کار است و کارگر محسوب می گردد.

در نتیجه به‌ یاد داشته باشید هر جا که سخن از کارگر شد منظور یک طرف (شخص حقیقی) در قرارداد می باشد که می‌ تواند کارگر، کارمند یک شرکت خصوصی یا هر نوع دیگری از انجام‌ دهنده باشد.

اهمیت قرارداد کار

در دنیای کسب و کار و تجارت شاید یکی از مهم ترین مسائل، به‌ خصوص برای کارکنان موضوع تنظیم قرارداد کار باشد. شما چه صاحب یک کسب و کار باشید، چه کارمند یک شرکت یا اداره دولتی باشید یا به هر طریق دیگر با یک کسب و کار در ارتباط باشید بایستی از کلیه جزئیات قرار داد کار مطلع شوید.

در حقیقت مهم ترین عاملی که در ابتدای همکاری یک کارفرما با کارکنان و کارگرانش سبب برقراری اعتماد و اطمینان می‌ گردد. یک قرارداد کار عادلانه و همه‌ جانبه است. با توجه به آنکه در صورت امضای یک قرار داد کاری خوب، کارکنان نیز از انگیزه بالایی جهت فعالیت برخوردار می‌ شوند و در نهایت خود کسب و کار از این پرانگیزگی سود خواهد برد، عقد قرار داد کار برای هر دو طرف آن پرثمر می باشد.

از طرفی نبود قرارداد می‌ تواند هم برای کارمند و هم برای کارفرما در استخدام قراردادی دردسر ساز شود. شاید یکی از اصلی ترین مسائل مربوط به تنظیم قرارداد کار این باشد که خیلی آن را پراهمیت نمی‌ دانند و ادعا می‌ کنند از کلیه مسائل مربوط به آن آگاهی دارند.

قرارداد-کار

ویژگی‌های قرارداد کار

با توجه به تعریفی که قانون کار از قرار داد در اختیار ما قرار داده است می‌ توان چند قابلیت خاص برای این قرار داد کار تعریف نمود. قابلیت های قرار داد کار عبارتند از:

  • قـرارداد کار یک قرار داد معوض می باشد: یعنی کارگر در مقابل انجام کار و وظیفه‌ ای که متعهد آن می‌ شود حق‌ الزحمه دریافت می نماید. و کارفرما نیز در مقابل اینکه کسی کاری را برای او انجام دهد به آن فرد دستمزد پرداخت خواهد کرد.
  • قرار داد کار یک قرارداد رضایی است: یعنی جهت تنظیم قـرارداد کار تشریفات و مقدمات خاصی نیاز نیست و میتوان آن را هم به‌ شکل شفاهی و هم به‌ صورت کتبی منعقد کرد.
  • قرارداد کار یک نوع قرارداد رسمی است: یعنی این قرارداد تحت پوشش قانون قرار می‌ گیرد و به منظور نحوه نوشتن قرارداد کـار قواعد و مقررات خاصی در نظر داده شده است.
  • قانون کار یک قانون آمره محسوب می‌ گردد: یعنی در این قرارداد نمی‌ توان برای کارگر مزایایی کم تر از میزان مقرر در قانون کار در نظر داشت به جز مواردی که خود قانون اجازه آن را می‌ دهد.

شرایط قرارداد کار

مطابق با موادی که بعد از ماده ۷ در قانون کار در مورد اینکه قرارداد کار چیست ارائه گردیده است، تنظیم و نحوه نوشتن این قرارداد دارای شرایط خاصی می باشد که به آن صحت و مشروعیت قانونی می‌ دهد. شرایط این قرار داد که از جانب قانون برای آن در نظر گرفته شده را در ادامه مطالعه نمایید:

  •  ماده ۸: شروط مذکور در قرارداد یا تغییرات بعدی آن در صورتی نافذ خواهد بود که برای کارگر مزایایی کم تر از امتیازات مقرر در این قانون منظور نکند.
  • ماده ۹: برای صحت قرارداد کار در زمان عقد قرارداد رعایت شرایط ذیل الزامی میباشد:
    • ‌الف. مشروعیت مورد قرار داد.
    • ب. مشخص بودن موضوع قرار داد.
    • ج. عدم ممنوعیت قانونی و شرعی طرفین در تصرف اموال یا انجام کار مورد نظر.
    • ‌تبصره- اصل بر صحت تمام قراردادهای کار است، مگر آنکه بطلان آن ها در مراجع ذی‌ صلاح به اثبات برسد.
  •  ماده ۱۰: قرار داد کار علاوه بر مشخصات دقیق طرفین، بایستی حاوی موارد ذیل باشد:
    • ‌الف. نوع کار یا حرفه یا وظیفه‌ ای که کارگر بایستی به آن اشتغال یابد.
    • ب. حقوق یا مزد مبنا و لواحق آن.
    • ج. ساعات کار، تعطیلات و مرخصی‌ها.
    • ‌د. محل انجام کار.
    • ه. تاریخ انعقاد قرارداد.
    • ‌و. مدت قرارداد، چنانچه کار برای مدت مشخص باشد.
    • ‌ز. موارد دیگری که عرف و عادت شغل یا محل، ایجاب کند.
    • ح (الحاقی و اصلاحی ۱۳۹۴). شرایط و نحوه فسخ قرارداد کار (در مواردی که مدت تعیین نشده باشد).
    • تبصره: در مواردی که قرار داد کار کتبی باشد قرارداد در چهار نسخه تنظیم می‌ شود که یک نسخه از آن به اداره کار محل و یک نسخه نزد کارگر و یک نسخه نزد کارفرما و نسخه دیگر در اختیار شورای اسلامی کار و در کارگاه‌ های فاقد شورا در اختیار نماینده کارگر قرار می‌ گیرد.

قرارداد-کار

  •  ماده ۱۱: طرفین می‌ توانند با توافق همدیگر مدتی را بنام دوره آزمایشی کار تعیین کنند. در خلال این دوره هر یک از طرفین حق دارد، بدون اخطار قبلی و بدون اینکه الزام به پرداخت خسارات داشته باشد. رابطه کار را قطع کند. در حالتی که قطع رابطه کار از طرف کارفرما باشد او ملزم به پرداخت حقوق تمام دوره آزمایشی خواهد بود. و چنانچه کارگر رابطه کار را قطع کند کارگر تنها مستحق دریافت حقوق مدت انجام کار خواهد بود.
    • ‌تبصره. مدت دوره آزمایشی بایستی در قرارداد مشخص شود. حداکثر این مدت برای کارگران ساده و نیمه ماهر یک ماه و برای کارگران ماهر و‌ دارای تخصص سطح بالا سه ماه است.
  • ماده ۱۲: هر نوع تغییر حقوقی در وضع مالکیت کارگاه، از قبیل فروش یا انتقال به هر شکل، تغییر نوع تولید، ادغام در موسسه دیگر، ملی شدن کارگاه، فوت مالک و امثال اینها، در رابطه قراردادی کارگرانی که قراردادشان قطعیت پیدا کرده است موثر نمی‌ باشد و کارفرمای جدید، قائم مقام تعهدات و‌ حقوق کارفرمای سابق خواهد بود.
  •  ماده ۱۳: در مواردی که کار از راه مقاطعه انجام می گیرد. مقاطعه‌ دهنده مکلف است قرارداد خود را با مقاطعه کار به نحوی منعقد کند که در آن مقاطعه کار متعهد شود که کلیه مقررات این قانون را درباره ی کارکنان خود اعمال کند.
    • ‌تبصره ۱. مطالبات کارگر جز دیون ممتاز بوده و کارفرمایان موظف هستند. بدهی پیمانکاران به کارگران را مساوی رای مراجع قانونی از محل ‌مطالبات پیمانکار. منجمله ضمانت حسن انجام کار، پرداخت کند.
    • ‌تبصره ۲. چنانچه مقاطعه‌دهنده بر خلاف ترتیب فوق به انعقاد قرارداد با مقاطعه کار بپردازد. و یا پیش از پایان ۴۵ روز از تحویل موقت. تسویه حساب کند. مکلف به پرداخت دیوان مقاطعه کار در قبال کارگران خواهد بود.

حداقل مدت قرارداد کار

تنظیم قرارداد کار ویژه آن دسته از قراردادهای کار که در شرکت‌ های خصوصی منعقد می‌ گردد از لحاظ طول دوره زمانی اعتبارشان یا در واقع مدت زمانی که هم کارمند و هم کارفرما بایستی به تعهداتی که در قرارداد ذکر گردیده است پایبند باشند نیز قابل دسته‌ بندی هستند که مطابق با آن حداقل مدت قرارداد مشخص می‌ شود. این دسته بندی شامل موارد زیر می باشد:

  • قرارداد کار موقت: همانطور که از اسمش مشخص است قرارداد موقت دارای زمان خاتمه قرارداد است و با فرا رسیدن این تاریخ، زمان قرارداد خاتمه می یابد. در حالتی که قرارداد در موعد مشخص تمدید نشده و تکلیف آن نیز مشخص نشود و کارگر به کار خود ادامه دهد، قرارداد حمایتی از او ندارد.
  •  قرارداد کار غیرموقت: در این نوع قرارداد غیرموقت تنها زمان شروع قرارداد مشخص می شود و پایانی برای آن ذکر نخواهد شد. معمولا در متن قرارداد نیز به نامحدود بودن زمان این قراردادها اشاره می گردد. بر اساس قانون کارهایی که ماهیت و نوع کار در آن ها بدون وقفه میباشد به شرطی که مدت زمان خاصی در قرارداد تعیین نشود، آن قرارداد دائمی محسوب خواهد شد. در این نوع قرارداد امکان فسخ یک طرفه وجود ندارد و فسخ با شرایط خاصی انجام می‌ گیرد.
  •  قرارداد کار برای انجام کار معین: در این قرارداد کارگر برای انجام کار معینی تعهد می‌ دهد. این قرارداد با انجام تعهد و پرداخت حق الزحمه پایان می یابد. در این نوع قرارداد هم تا انجام تعهدات دو طرف امکان فسخ یک طرفه امکان پذیر نمی باشد.

انواع قرارداد کار

قراردادهای دولتی

بر اساس قانون استخدام کشوری در دستگاه‌ ها و ادارات دولتی سه نوع استخدام رسمی، پیمانی و خدماتی یا قرارداد کاری در ایران مرسوم می باشد. کارمندان رسمی دولت مشمول قانون استخدام کشوری و قانون مدیریت خدمات کشوری می باشند. و مشمول صندوق بازنشستگی کشوری می‌ باشند. نیروهای کار پیمانی برای امور تصدی‌ گری در ادارات استخدام خواهند شد و مشمول آیین‌ نامه استخدام پیمانی و صندوق تأمین اجتماعی هستند. گروه دیگری از کارکنان ادارات دولتی، عهده‌ دار کارهای خدماتی و پشتیبانی می باشند.

 قراردادهای شرکت‌ های خصوصی

استخدام در بخش خصوصی تحت پوشش نظام استخدامی قانون کار می باشد. و مشمول صندوق تأمین اجتماعی نیز است. با توجه به مواد قانونی، تنظیم قرارداد کار در شرکت‌ های خصوصی شامل 2 دسته قرارداد می‌ گردد. نحوه نوشتن قرارداد‌ کار شرکت‌ های خصوصی از لحاظ مدت قرارداد و قراردادهای کار از لحاظ ساعت کار متفاوت است.

سخن پایانی

قرارداد کار برای هر فرد چه کارگر و چه کارفرما سبب دلگرمی در زمان آغاز همکاری است و موجب می‌ شود. نیروی کار، با انگیزه و اعتماد بیشتر وقت و انرژی‌ اش را صرف انجام وظیفه‌ اش نماید. متاسفانه در خیلی موارد شغلی، عقد قرارداد و یا اتمام قرارداد برای خیلی از افراد مشکلاتی را به وجود آورده است در نتیجه آشنایی با این که قرارداد کار چیست و جزئیات برای تنظیم قرارداد کاری صحیح ضروری می باشد.

بخشودگی جرایم مالیاتی

بخشودگی جرایم مالیاتی

بخشودگی جرایم مالیاتی

بخشودگی جرایم مالیاتی مطابق با قانون مالیات را میتوان شامل دو دسته کلی مالیات های مستقیم و غیر مستقیم دانست. که احکام آن در قانون مالیات های مستقیم و قانون مالیات بر ارزش افزوده ذکر گردیده است. در فصل هفتم از قانون مالیات های مستقیم، احکامی در مورد تشویقات و جرایم مالیاتی مقرر شده که به دلیل آن در صورتی که مودی  خوش حساب بوده و به تکالیف مالیاتی خود عمل نماید. مستحق تشویق و در صورت عدم انجام تکالیف قانونی در مهلت های مقرر، ممکن است مشمول جرایم مالیاتی شود.

در قوانین مربوطه انواع گوناگونی از جرایم مالیاتی را میتوان ملاحظه کرد. که در یک مفهوم کلی زمانی که مودی تکالیف قانونی خود مبنی بر پرداخت مالیات در مهلت مقرر را انجام نداده باشد. ممکن است با جریمه های مالیاتی مواجه شود. اما بعضی نیز سازمان امور مالیاتی ممکن است جریمه های مالیاتی تعلق گرفته به مودیان را مورد بخشودگی قرار داده تا از این راه به رونق تولید و کسب و کار در کشور یاری نماید.

در نتیجه درباره ی اینکه بخشودگی مالیاتی چیست باید بگوییم که بر اساس ماده 191 قانون مالیات های مستقیم گاهی بنا بر موارد و شرایط خاصی، تمام یا بخشی از جریمه های پیش بینی شده در قانون با درخواست مودی مورد بخشودگی قرار می گیرد. که در این صورت سازمان امور مالیاتی می تواند مودی را از پرداخت تمام یا قسمتی از جریمه های پیش بینی شده معاف کند که به آن بخشودگی جرایم مالیاتی می گویند و در ادامه شرایط و موارد آن را توضیح خواهیم داد.

شرایط بخشودگی مالیاتی

در حالتی که مودی مطابق با قانون مشمول یکی از جرایم مالیاتی شده و مکلف به پرداخت مبالغی تحت عنوان جریمه به سازمان امور مالیاتی شده باشد. تحت شرایط خاصی می توان این جریمه ها را به او بخشید. ولی سوال این است که شرایط بخشودگی مالیاتی چیست ؟

درباره ی شرایط بخشودگی مالیاتی میتوان به همان ماده 192 قانون مالیات های مستقیم استناد نمود. بر اساس این ماده کلیه یا قسمتی از جرایم مالیاتی مقرر شده. بر اساس نامه درخواستی که مودی، به اداره مالیات ارائه می دهد. و دلایلی مبنی بر اینکه عدم پرداخت مالیات، خارج از اختیار او بوده را ارائه می نماید. با موافقت سازمان، قابل بخشیده شدن می باشد. البته مشروط به اینکه مودی خوش حساب بوده باشد. در نتیجه از جمله شرایط بخشودگی مالیاتی، میتوان به موارد زیر اشاره داشت:

مودی مالیاتی باید درخواست یا نامه ای مبنی بر طرح تقاضای استفاده از مزیت بخشودگی مالیاتی، به اداره مالیات ارائه کند. لذا بخشودگی مالیاتی، منوط به درخواست مودی می باشد.


بخشودگی جرایم مالیاتی

مودی مالیاتی، باید ضمن درخواست بخشودگی مالیاتی، اسناد و مدارکی ارائه کند که نشانگر این موضوع است که عدم انجام تکالیف قانونی، خارج از اختیار او است و به  عنوان مثال به دلایل موجه، نتوانسته مالیات مستقیم یا غیر مستقیم خود را بپردازد.

یکی دیگر از شرایط بخشودگی مالیاتی هم این است که مودی خوش حساب بوده است و در بازه های زمانی مشخص اظهارنامه مالیاتی خود را ارائه و مالیات تعلق گرفته را پرداخت نموده باشد تا سازمان با درخواست او موافقت کند.

در صورت وجود شرایط مذکور سازمان امور مالیاتی، میتواند با تقاضای فرد موافقت کرده و جرایم مالیاتی را ببخشد که تمام ساله به علت بخشنامه های صادره از سازمان امور مالیاتی اختیار موافقت با این بخشودگی های مالیاتی به مدیران سازمان ارائه می گردد.

موارد بخشودگی مالیاتی

در قانون مالیات های مستقیم موارد خاص و مشخصی جهت استفاده از معافیت های مالیاتی مورد پیش بینی قرار نگرفته است. و اصل بر این است که کلیه مودیانی که جریمه مالیاتی دارند. بتوانند از این بخشودگی استفاده کنند. اغلب در هر سال، سازمان امور مالیاتی، یک بخشنامه نیز صادر می نماید. که میزان و درصد بخشودگی های مالیاتی و مهلت آن را ارائه می کند.

با این حال در بعضی موارد خاص طبق قانون، امکان استفاده از این بخشودگی ها وجود ندارد. و مودی بایستی کلیه جرایم متعلقه را پرداخت نماید. مطابق با ماده 192 قانون مالیات های مستقیم در مواردی که مودی بر اساس قانون مکلف به تسلیم اظهارنامه مالیاتی است و در مهلت مقرر این تکلیف را انجام ندهد. مشمول جریمه غیر قابل بخشودگی معادل سی درصد مالیات متعلق به اشخاص حقوقی و ده درصد مالیات متعلق به دیگر مودیان خواهد بود.

همچنین مطابق با تبصره همین ماده از دیگر موارد عدم بخشودگی مالیاتی این است که مودی ضمن اظهارنامه های تسلیم شده درآمدهای خود را کتمان نموده و یا اینکه هزینه های سازمان را غیر واقعی نشان دهد که در این شرایط نیز مودی نمیتواند از بخشودگی مالیاتی به کار ببرد ولی در باقی موارد ممنوعیتی برای بهره مندی از بخشودگی مالیاتی وجود ندارد.

مهلت بخشودگی جرایم مالـیاتی

بخشودگی جرایم مالیاتی مطابق با قانون و بخشنامه های صادره جهت جلوگیری از جرم فرار مالیاتی همه ساله قابل اعمال است. و حتی در حالتی که جرایم مالیاتی در طول سال های قبل نیز ایجاد شده باشد. می توان در سال 1401 درخواست بخشودگی آن را داشت.

در پاسخ به این سوال ، باید گفت که بر اساس بخشنامه بخشودگی جرایم مالیاتی که در فروردین 1401 صادر شده است، مهلت استفاده از بخشودگی مالیاتی طبق درصدهای اعلام شده در این بخشنامه ( که برای سال های 1398 به بعد ، معادل 100 درصد جرایم مالیاتی بخشوده می شود ) ، از تاریخ 1401/1/1 لغایت 1401/6/31 می باشد.


بخشودگی جرایم مالیاتی

اما از تاریخ 1401/7/1 ، حداکثر میزان بخشودگی مالیاتی جرایم قابل بخشش در صورت پرداخت یا تعیین تکلیف پرداخت مالیات از طریق درگاه ملی خدمات مالیات تا یک سال از تاریخ انقضای مهلت ارائه اظهارنامه و یا سررسید پرداخت مالیات سال یا دوره مربوطه ، به میزان 85 درصد تعیین شده است.

این درصدهای بخشودگی در صورتی اعمال می شود که مالیات حداکثر تا یک ماه پس از ابلاغ برگ قطعی مالیات پرداخت شود. لذا در ازای سپری شدن هر ماه از ملهت مذکور به میزان دو درصد از بخشودگی هر یک از سال ها یا دوره های مربوطه کسر می شود.

تفاوت معافیت و بخشـودگی مالیاتی

در بخش های قبل به توضیح اینکه بخشودگی مالیاتی چیست و شرایط و موارد آن کدامند پرداختیم . یکی دیگر از مفاهیم مشابه که ممکن است با بخشودگی مالیاتی اشتباه گرفته شود. معافیت های مالیاتی است. به همین مناسبت در این قسمت قصد داریم به توضیح این مطلب نیز بپردازیم که تفاوت معافیت مالیاتی و بخشودگی مالیاتی چیست.

در خصوص تفاوت معافیت مالیاتی با بخشودگی مالیاتی بایستی گفت که معافیت مالیاتی به معنای این است که بر اساس قانون بعضی از منابع درآمدی و سرمایه ای از شمول پرداخت مالیات معاف شده است. که در کنار مشوق های مالیاتی، این معافیت های مالیاتی که می تواند موقت یا دائم باشد، در متن قانون مورد پیش بینی قرار گرفته اند. مثلا در صورت تکمیل به موقع فرم های اظهارنامه مالیاتی و پرداخت آن ظرف سه سال ، به مودی جایزه خوش حسابی تعلق می گیرد.

مشاوره-مالیاتی-در-تبریز

مشاوره مالیاتی در تبریز

مشاوره مالیاتی در تبریز

بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند. و محاسبات و انجام مشاوره مالیاتی در تبریز از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.

بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در تبریز شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.

تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در تبریز

اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در تبریز باید در موعد مقرر سال مالی اقدام نمایند.

فهرست ها

مشاور خدمات مالیاتی در تبریز

وظیفه مشاوره خدمات مالیاتی مربوط به انجام تمام تکالیف مالیاتی می باشد. این تکالیف عبارتند از: تهیه نمودن و ارائه دادن لیست مالیات برای حقوق همه کارکنان، تهیه نمودن و ارسال کردن اظهارنامه های مالیاتی، در آخر تهیه نمودن و ارسال نمودن صورت معامله های فصلی و ثبت کردن دفاتر قانونی. همچنین مشاور خدمات مالیاتی بایستی در همه ی مراحل رسیدگی مالیاتی حضور داشته باشد.

 خیلی از کسانی که مالیات پرداخت می نمایند به ویژه صاحبان مشاغل کوچک بنا به دلایلی از جمله عدم آگاهی، قوانین سخت و پیچیده و یا کمبود وقت در زمان پرداخت مالیات خود دچار سردرگمی می شوند. و با کوچکترین اشتباه مجبور به مقابله با مسائل مالیاتی می شوند. تنها راه جلوگیری از این قبیل مشکلات داشتن یک مشاور مالیاتی است. جهت مشاوره مالیاتی بایستی از متخصصان و کسانی که در این حوزه آگاه می باشند. کمک گرفته شود به این دلیل که دنیای مالیات ها پیچیده می باشد. و قوانین و نکات گوناگونی دارد.

یکی از اساسی‌ ترین خدمات مالی را می توان مشاوره مالی دانست. کسب‌ و کارهای زیادی می باشند که بایستی هزینه‌ای به عنوان مالیات پرداخت نمایند. از آن جایی که دغدغه خیلی از مدیران پرداخت مالیات با قوانین سخت و پیچیده می باشد مشاوره می‌ تواند کمک خیلی زیادی در کسب‌ و کارهای مختلف داشته باشد.

تعداد بخشنامه‌های مالیاتی و تعرض در قوانین مالیاتی باعث شده است که امور مالیاتی امر خیلی سخت و پیچیده‌ ای باشد که بدون مشاوره مالیاتی نتوان بطور دقیق از پس آن بر آمد. این قوانین سخت و پیچیده باعث می‌ شود که مدیران یک شرکت وقت خیلی زیادی را از دست بدهند برای همین کار می‌ توان جهت جلوگیری از وقت و هزینه‌ های بسیار زیاد از مشاوره های تخصصی بهره‌مند شد.

مشاوره-مالیاتی-در-تبریز

اظهارنامه مالیات بر ارزش افزوده

مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.

اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.

تنظیم لیست مالیات حقوق

تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.

طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت نمایند و مهلت سی روزه برای انجام این خدمات مالیاتی دارند. به صورتی که در نیمه اول سال که ماه ها ۳۱ روزه می باشند. پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.

روش پشتیبانی مالیاتی

مشاوران مالیاتی قوانین و اصول مالیات را با مدیران درمیان گذاشته و آنها را با پیچیدگی‌ های این قوانین آشنا می‌ نماید. در این روش مشاور مالیاتی تهیه و تنظیم دقیق صورت‌ های مالی را بر عهده می‌ گیرد. تمامی صورت‌ های مالی باید به صورت دقیق و شفاف تنظیم شوند تا مشکلی به وجود نیاید. در روش پشتیبانی مالی مشاوران به دنبال ارائه پیشنهاداتی در راستای پرداخت مالیات کم تر هستند. در این روش همینطور مشاوران وظایفی از جمله شیوه بررسی و کنترل پرداخت، قراردادهای منعقد شده است. و بخشودگی‌ های مالیاتی را برعهده دارند.

انواع مشاوره مالیاتی

مشاوره مالیاتی وکالتی

وکیل مالیاتی با شناختی که از بخش نامه ها و قوانین دارد، میتواند به یک سازمان یاری نماید که تا حد امکان مالیات کم تری پرداخت نماید. کاهش دادن هزینه های مالیاتی شرکت ها به دو روش انجام می شود، دادرسی مالیاتی و پشتیبانی مالیاتی که هر یک از این موارد بسیار گسترده اند. وکیل مالیاتی یا مشاوره مالیاتی وکالتی پرونده مالیاتی شخص حقیقی یا حقوقی را در هیات های مالیاتی دنبال می نماید سعی برای رفع مشکلات مالی سازمان دارد.

مشاوره مالیاتی املاک

بخش املاک یکی از حوزه های گسترده و پیچیده ی مالیاتی است که قوانین و بخش نامه های زیادی برای آن وجود دارد و برای رفع و رجوع مشکل مالیاتی نیاز به دانش عمیق از این قوانین و هم چنین قوانین حقوقی است. دسته های مختلفی ای از موارد مشمول مالیات بر املاک می شوند، مثل مالیات بر درآمد اجاره و مالیت نقل و انتقال ملک. هم چنین مواد و تبصره هایی جهت معافیت از این مالیات ها وجود دارد.

مشاوره مالیاتی مدیریت

یکی از اصلی ترین خدماتی که در مورد مشاوره برای شرکت ها و سازمان های خرد و کلان ارائه می گردد. ارائه گزارش های مالیاتی مختص مدیران مجموعه است. در این خدمت بهترین و کارآزموده ترین کارشناسان مالیاتی به مدیران مشاوره اختصاصی ارائه می دهند و همه سعی در کاهش حداکثری مالیات سازمان را دارند.

مشاوره مالیاتی در تبریز

مشاوره مالیاتی اصناف

میزان مالیات برای هر صنف و کسب و کاری مطابق با یک سری معیار تعیین میشود و در حالی که مشاور مالیاتی تجربه کافی نداشته باشد. ممکن است نتواند به درستی به شما کمک برساند. مشاوره مالیاتی اصناف به شما یاری می نماید. تا به طور تخصصی در مورد میزان مالیات کسب و کار خود مشورت دریافت نمایید و با راهکار های عملی هر چه بهتر امور مالیاتی خود را سامان ببخشید.

مشاوره مالیات حقوق

مالیات حقوق مالیاتی می باشد که کارفرما موظف است پیش از پرداخت حقوق و دستمزد کارگر آن را کسر نموده و آن را به حساب وزارت امور و اقتصاد دارایی واریز کند. در حالی که کارفرما در زمان مقرر لیست را ارائه ندهد 2 درصد هزینه اضافی به عنوان جریمه به او تعلق می گیرد.

قوانین و تبصره های زیادی برای معافیت مالیاتی وجود دارد. و در حالی که شاغلان بیشتر از هفت برابر 1/300/000 دریافتی حقوق داشته باشند موظف به پرداخت 10% مالیات هستند. اگر مقدار حقوق دریافتی بیش از این مقدار باشد میزان مالیات حقوق 20% می شود.

وظیفه مشاور مالیاتی چیست؟

وظیفه اصلی مشاوره مالیاتی، کنترل و مدیریت امور مالیاتی شرکت یا فرد می باشد. کارشناسان مالیاتی با ارائه پیشنهاداتی، تلاش بر کاهش مالیات کسب و کارها دارند. البته همه ی این پیشنهادات و تلاش‌ ها در راستای و چارچوب قانون انجام می‌ گیرند.

وظایفی که بر عهده مشاور مالیاتی گذاشته می‌ شوند، بستگی به حجم و نوع صورت‌ های مالی کارفرما دارد. قطعا شرکت‌ های بزرگتر حجم کاری بیشتری خواهند داشت. در این نوع شرکت‌ ها از هر فرد در تخصص خود به کار می رود. در صورتی که اغلب شرکت‌های کوچک‌ تر، چندین کار را به افراد و نیروهای خود می‌ سپارند.

مشاوران مالیاتی نکات مهم اظهارنامه و پرداخت مالیاتی در موعد مقرر را برای فرد یا شرکت تشریح می‌ کنند. این نکات، شامل اخذ کد اقتصادی، تنظیم دقیق اظهارنامه مالیاتی و ارزش افزوده، پلمپ دفاتر قانونی پیش از آغاز سال مالی جدید و… می‌ شود. با این وجود در پاسخ به سوال زمینه‌ های متداول فعالیت مشاوره مالیاتی چیست، بایستی به موارد زیر اشاره داشت:

  • برگزاری جلسات حضوری با کارفرما و جمع‌ آوری اطلاعات دقیق مالی
  • تجزیه و تحلیل قوانین مالیاتی جدید
  • برنامه‌ریزی مناسب برای سال‌های مالی آینده
  • تهیه و تنظیم اظهارنامه مالیاتی در مهلت مقرر
  • مشاوره در مورد املاک و مسکن
  • تهیه گزارش کار دقیق
  • تدوین استراتژی‌ های مالیاتی قوی برای کارفرما
  • انجام کلیه محاسبات در مورد بدهی‌های مالیاتی بصورت دقیق


مشاوره-مالیاتی-در-تبریز

ماده ۱۶۹ مکرر قانون مالیات های مستقیم

طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در تبریز است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.

صورت معاملات فصلی، مشاوره مالیاتی در تبریز

سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:

  • هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
  • معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
  • مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
  • ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.

مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در تبریز تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.

تمدید مهلت اظهارنامه ارزش افزوده فصل پاییز 1401

تمدید مهلت اظهارنامه ارزش افزوده فصل پاییز 1401

تمدید مهلت اظهارنامه ارزش افزوده فصل پاییز 1401

سازمان امور مالیاتی کشور در اطلاعیه ای نسبت به ارسال اظهارنامه ارزش افزوده دوره ی پاییز سال ۱۴۰۱ عنوان کرده بود :

با توجه به اینکه مهلت تسلیم اظهارنامه مالیات بر ارزش افزوده دوره سوم (فصل پاییز) سال ۱۴۰۱، ۱۵ دی ماه، مصادف با روز پنجشنبه می باشد و با توجه به درخواست های مودیان محترم و به منظور تکریم مودیان گرامی و فراهم آوردن زمینه اجرای تکالیف قانونی برای آنان، بنا به اختیار حاصل از قانون و مقررات مالیات بر ارزش افزوده مقرر می دارد : ادارات کل امور مالیاتی موظفند در مورد مالیاتی که اظهارنامه مالیات بر ارزش افزوده مربوط به دوره سوم ( فصل پاییز) سال ۱۴۰۱ را تا پایان روز یکشنبه مورخ ۱۴۰۱/۱۰/۲۵ تسلیم نمایند، امکان برخورداری صد درصدی بخشودگی جرائم عدم تسلیم اظهارنامه در موعد مقرر برای دوره مزبور را در صورت درخواست کتبی برای مودیان فوق الذکر فراهم نمایند.

حال با توجه به تعطیلی ادارات سازمان امور مالیاتی کشور در روز یکشنبه مورخ ۱۴۰۱/۱۰/۲۵ ، مهلت تسلیم اظهارنامه ارزش افزوده دوره پاییز ۱۴۰۱ ، تا پایان روز سه شنبه مورخ ۱۴۰۱/۱۰/۲۷ تمدید می شود.

تمدید-مهلت-اظهارنامه-ارزش-افزوده-فصل-پاییز-1401