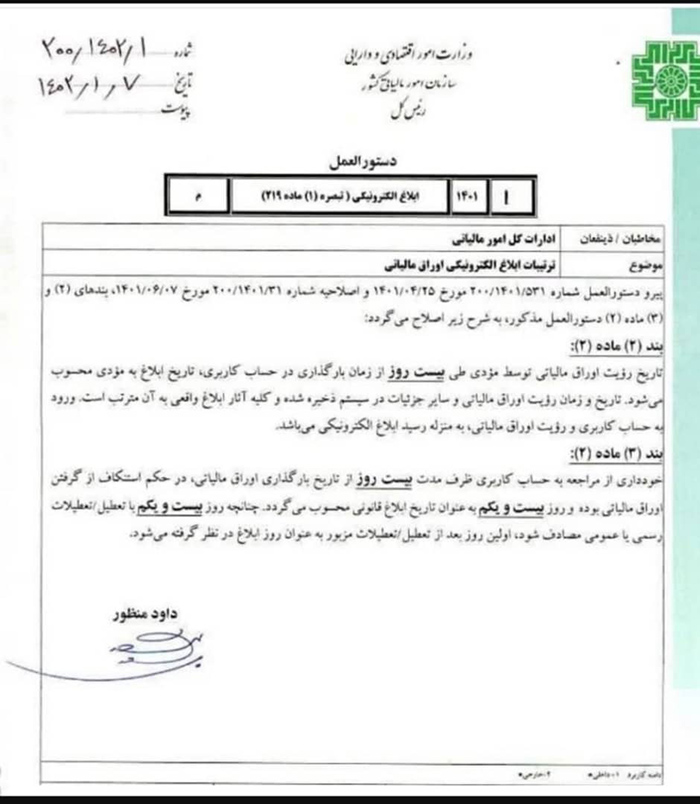
پیرو دستورالعمل شماره ۲۰۰/۱۴۰۱/۵۳۱ مورخ ۱۴۰۱/۴/۲۵ و اصلاحیه شماره ۲۰۰/۱۴۰۱/۳۱ مورخ ۱۴۰۱/۶/۷، بندهای ۲ و ۳ ماده ۲ مصوبه مذکور به شرح زیر اصلاح می شود:
بند ۲ ماده ۲:
تاریخ رؤیت اوراق مالیاتی توسط مؤدی طی بیست روز از زمان بارگذاری در حساب کاربری تاریخ ابلاغ به مؤدی محسوب می گردد. تاریخ و زمان رؤیت اوراق مالیاتی و دیگر جزئیات در سیستم ذخیره شده و تمامی آثار ابلاغ واقعی به آن مترتب است. ورود به حساب کاربری و رؤیت اوراق مالیاتی به منزله رسید ابلاغ الکترونیکی میباشد.
بند ۳ ماده ۲:
خودداری از مراجعه به حساب کاربری ظرف مدت بیست روز از تاریخ بارگذاری اوراق مالیاتی در حکم استنکاف از گرفتن اوراق مالیاتی بوده و روز بیست و یکم به عنوان تاریخ ابلاغ قانونی محسوب می شود. چنانچه روز بیست و یکم با تعطیل تعطیلات رسمی یا عمومی مصادف شود اولین روز پس از تعطیل تعطیلات مزبور به عنوان روز ابلاغ در نظر گرفته می شود.
مهلت ارسال اظهارنامه ارزش افزوده یکی از اصلی ترین دغدغه های مالیاتی مودیان مشمول این قانون می باشد. کوتاهی مهلت ارسال اظهارنامه ارزش افزوده و جرایم عدم ارسال اظهارنامه اهمیت دقت به آخرین مهلت ارسال این اظهارنامه را دو چندان می نماید. به این دلیل که بی توجهی به ارسال اظهارنامه و پرداخت مالیات و عوارض متعلقه در مهلت مقرر علاوه بر محرومیت مودی از تسهیلات و معافیت های مالیاتی، منجر به تعلق جرایم مالیاتی سنگینی نیز خواهد شد. از این رو در این مقاله آموزش مالیات قصد داریم شما را با آخرین مهلت ارسال اظهارنامه ارزش افزوده زمستان 1401 آشنا نماییم. همراه با ما باشید.
مهلت ارسال ارزش افزوده زمستان 1401
آخرین مهلت ارسال اظهارنامه مالیات بر ارزش افزوده زمستان، حداکثر 15 روز بعد از پایان فصل یعنی تا 15 فروردین ماه سال بعد و مهلت پرداخت آن تا پایان فروردین ماه است. ولی با توجه به مصادف شدن مهلت ارسال اظهارنامه دوره چهارم با تعطیلات نوروز، در سالهای گذشته سازمان مالیاتی با ابلاغ بخشنامه ای، مهلت ارسال این اظهارنامه تمدید می کردند.
در حال حاضر آخرین مهلت ارسال ارزش افزوده زمستان 1401، پایان روز سه شنبه 15 فروردین 1402 می باشد.
مهلت ارسال ارزش افزوده طبق قانون چه زمانی است؟
به استناد ماده 13 قانون دائمی ارزش افزوده مصوب تیر 1400، تا پیش از راه اندازی کامل سامانه مودیان، نحوه ارائه اظهارنامه های مالیاتی و رسیدگی به آن ها بر اساس مقررات قانون موقت ارزش افزوده (مصوب 1387) و اصلاحات بعدی آن است. به این ترتیب داریم:
آخرین مهلت ارسال اظهارنامه ارزش افزوده، حداکثر تا 15 روز پس از انقضای هر دوره مالیاتی است.
مهلت پرداخت مالیات ارزش افزوده
مطابق با ماده 4 قانون دائمی مالیات بر ارزش افزوده، مهلت پرداخت مالیات و عوارض ارزش افزوده حداکثر تا پایان ماه پس از انقضای هر دوره مالیاتی است.
! نکته
عدم ارسال اظهارنامه ارزش افزوده در مهلت مقرر و همچنین عدم پرداخت به موقع مالیات تعیین شده موجب تعلق جرائم مالیات بر ارزش افزوده برای مودیان مالیاتی خواهد شد.
ماده 13 قانون دائمی ارزش افزوده:
بعد از راهاندازی سامانه مودیان، همه مشمولان قانون ارزش افزوده موظفند به ترتیبی که سازمان مقرر و اعلام می نماید. در سامانه مزبور ثبت نام کرده معاملات خود را در آن ثبت کنید. ثبت معاملات (خرید و فروش) در سامانه مودیان، به معنی ثبت در دفاتر قانونی است. تا آن زمان نحوه ارائه اظهارنامه های مالیاتی و رسیدگی به آن ها حسب مقررات قانون موقت ارزش افزوده (مصوب 1387) و اصلاحات بعدی آن می باشد.
سامانه جدید ارسال اظهارنامه ارزش افزوده
بر اساس اعلام سازمان مالیاتی، تکمیل و ارسال اظهارنامه ارزش افزوده و همچنین پرداخت مالیات بر ارزش افزوده از طریق سامانه مایتکس به آدرس my.tax.gov.ir انجام میشود.
بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در هشترود از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.
بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در هشترود شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.
تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در هشترود
اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در هشترود باید در موعد مقرر سال مالی اقدام نمایند.
مشاوره مالیاتی در هشترود
اظهارنامه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.
اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.
تنظیم لیست مالیات حقوق
تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.
طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.
مشاوره مالیاتی در هشترود
ماده ۱۶۹ مکرر قانون مالیات های مستقیم
طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در هشترود است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.
صورت معاملات فصلی، مشاوره مالیاتی در هشترود
سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:
هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.
مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در هشترود تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.
بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در خداآفرین از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.
بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در خداآفرین شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.
تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در خداآفرین
اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در خداآفرین باید در موعد مقرر سال مالی اقدام نمایند.
مشاوره مالیاتی در خداآفرین
اظهارنامه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.
اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.
تنظیم لیست مالیات حقوق
تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.
طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.
مشاوره مالیاتی در خداآفرین
ماده ۱۶۹ مکرر قانون مالیات های مستقیم
طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در خداآفرین است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.
صورت معاملات فصلی، مشاوره مالیاتی در خداآفرین
سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:
هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.
مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در خداآفرین تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.
در حال حاضر قصد داریم تا با یکی از واژه های کلیدی متمم مالیات، مالیات های مستقیم آشنا شویم. شاید شما هم شنیده باشید که بعضی از اشخاص حقیقی و یا حقوقی هنگام ارائه اظهارنامه یا دفاتر در گزارشات خود درآمد واقعی خود را ذکر نمی کنند و در حقیقت درآمد و در نتیجه سود خود را کتمان می کنند. گاهی اوقات ممکن است اداره دارایی بعد از مدتی متوجه کتمان حقیقت شود یعنی توسط حسابرسان و یا منابع دیگر متوجه این امر شود که درآمد شما بیشتر از حدی بوده که اعلام شده است، یا به فرض مثال هیچ تقلبی هم در کار نبوده ولی میخواهیم بدانیم که مدارک و مستندات شرکت خود را تا چند وقت باید بایگانی کنیم تا اگر مشکلی پیش آمد یا اداره مالیات از ما درخواست کرد بتوانیم به او ارائه دهیم ؟
برای رفع محدودیت اداره مالیات و همچنین پوشش خلا قانونی برای آن ماده بخصوصی در نظر گرفته شده است که ماده 157 قانون مالیات های مستقیم برای آن می باشد. مطابق با ماده 157 ق.م.م بررسی مدارک و مستندات و همچنین بایگانی آنها 5 سال است . این بدین منظور است که حسابرسان اداره دارایی تا 5 سال می توانند مستندات را از شما درخواست کنند یا اگر حقایقی متوجه شدند دال بر اینکه شما درآمد خود را کتمان نموده اید میتوانند با استفاده از برگ تشخیص متمم مالیات آن سال را اصلاح کند . برگ متمم تشخیص دست حسابرسان دولت را باز گذاشته که تا 5 سال بتوانند مدارک و مستندات شما را بررسی کنند. یعنی الان که خرداد 97 هستیم اگر اداره دارایی به شواهدی دست پیدا کند میتواند مدارک شما را تا سال 92 مجددا بازرسی کند و در صورت تایید شواهد برگ تشخیص متمم صادر می شود.
برگ متمم تشخیص مالیات و قانون مالیات بر ارزش افزوده:
تقریبا محدودیت زمانی وجود ندارد به این دلیل که مطابق با ماده 34 مودیان مالیاتی تکلیف دارند تا 10 سال مدارک را نگهداری و در صورت درخواست ماموران مالیاتی به آن ها ارائه کند.
ماده 157 قانون مالیات های مستقیم
ماده 157 نسبت به مودیان مالیات بر درآمد که در موعد مقرر از تسلیم اظهارنامه منبع درآمد خودداری نموده اند یا اصولا بر اساس مقررات این قانون مکلف به تسلیم اظهارنامه در سر رسید پرداخت مالیات نمی باشند. مرور زمان مالیاتی 5 سال از تاریخ سر رسید پرداخت مالیات میباشد و پس از گذشتن پنج سال مذکور مالیات متعلق قابل مطالبه نخواهد بود، مگر این که ظرف این مدت درآمد مودی تعیین و برگ تشخیص مالیات صادر و حداکثر ظرف سه ماه پس از انقضای پنج سال مذکور برگ تشخیص صادره به مودی ابلاغ شود.
تبصره ـ در مواردی که مالیات به هر علت از غیر مودی مطالبه شده باشد پس از تأیید مراتب از طرف هیأت حل اختلاف مالیاتی مطالبه مالیات از غیر مودی در هر مرحلهای که باشد کان لم یکن تلقی می گردد و در این صورت اداره امور مالیاتی مکلف است بدون رعایت مرور زمان موضوع این ماده ظرف یک سال از تاریخ صدور رأی هیأت مزبور، مالیات متعلق را از مودی واقعی مطالبه نماید و گرنه مشمول مرور زمان خواهد بود.
ماده 34 قانون مالیات بر ارزش افزوده
ماده ۳۴- مؤدیان مشمول مالیات موضوع این قانون مکلفند از دفاتر، صورتحساب ها و دیگر فرم های مربوط، ماشین های صندوق ویا دیگر وسایل و روش های نگهداری حساب
که سازمان امور مالیاتی کشور تعیین می نماید، استفاده کنید. مدارک مذکور بایستی به مدت 10 سال پس از سال مالی مربوط بوسیله مؤدیان نگهداری و در صورت مراجعه مأموران مالیاتی به آنان ارائه گردد.
دریافت کد اقتصادی یکی از اصلی ترین کارهایی می باشد که پس از تاسیس یک شرکت برای آن بایستی اقدام نمایید. سازمان امور مالیاتی کشور در اجرای سیاست دولت جمهوری اسلامی ایران در توسعه خدمات الکترونیکی و در جهت اجرای طرح جامع مالیاتی، همچنین برای تشویق و توسعه خود اظهاری مالیات بر پایه احترام و اعتماد متقابل با استفاده از تجارب حاصله، در نظر دارد نسبت به ثبت نام الکترونیکی مودیان و تخصیص کد اقتصادی به منظور بهره مندی از خدمات الکترونیکی نوین این سازمان اقدام کند. این مقاله در بر دارنده راهنمای ثبت نام الکترونیکی اشخاص حقوقی در این سامانه است.
کد اقتصادی
کلمه کد اقتصادی برای افرادی که شرکت ثبت نموده اند، کلمه ای آشنا می باشد، ولی هنوز هم هستند کسانی که با معنای این کد آشنایی ندارند. در رابطه با کد اقتصادی بایستی بگوییم که کدی 12 رقمی میباشد. و نشان می دهد که شرکت شما در اداره مالیات حوزه خود پرونده مالی دارد. بدون کد اقتصادی انجام خیلی از کارها ممکن نیست.
پس از ثبت شرکت شما دو ماه فرصت دارید که برای ثبت نام کد اقتصادی و پرداخت تمبز سرمایه شرکت اقدام نمایید.
دریافت کد مالیاتی
اگر شما قصد خرید و فروش کالای خاص یا خدمتی خاص را دارید، اگر قصد واردات و صادرات دارید یا حتی جهت فعالیت های خود نیاز به قرارداد بستن دارید، بایستی یک کد مالیاتی داشته باشید که همان کد اقتصادی می باشد. مهم ترین مواردی که در دریافت کد مالیاتی الزامی می باشد عبارتند از:
عقد هر گونه قرارداد
اخذ گرید برای شرکت
افتتاح حساب بانکی برای شرکت
شرکت در مزایدات و مناقصات
پرداخت هرگونه مالیات شرکت و اظهار سود و زیان شرکت
شما برای هر گونه قراردادی به کد اقتصادی نیاز خواهید داشت و بدون این کد تنظیم قرارداد ممکن نخواهد بود. برای شرکت در مناقصه ها و مزایده ها هم به کد اقتصادی نیاز خواهید داشت. ناگفته نماند که در زمان شرکت در یک مزایده، اگر بر روی پاکت مورد نظر کد اقتصادی نوشته نشده باشد، از همان ابتدا پاکت پیشنهادی شما باز نخواهد شد. یعنی هیچ شانسی جهت رقابت میان شرکت های رقیب نخواهید داشت.
خیلی از شرکت ها برای آن که کسب و کار خود را رونق ببخشند، به دنبال گرفتن رتبه می باشند. یکی از مدارک مورد نیاز برای رتبه بندی شرکت، همین کد اقتصادی است. یعنی بایستی کد اقتصادی دریافت نموده باشید و سپس نسبت به اخذ گرید اقدام نمایید.
در حالتی که کد اقتصادی نداشته باشید، قادر به تکمیل اظهارنامه مالیاتی هم نخواهید بود. احتمالا با خواندن این مطلب تصور می کنید که این موضوع به نفع شما می باشد و دیگر نیازی به پرداخت مالیات ندارید. ولی بایستی بگوییم که این موضوع معایب زیادی را برای شما به دنبال دارد و مهم ترین مشکل آن است که جریمه مالیاتی خواهید شد.
ثبت نام کد اقتصادی
دریافت سریع کد اقتصادی
تا شهریور ماه سال 99 نحوه گرفتن کد اقتصادی شرکت زمانبر بود، از شهریور ماه و هنگامی که به دستور دولت و در راستای تسهیل در مجوزات کسب و کار و همچنین شرایط کرونا در کشور دریافت کد اقتصادی سرعت بیشتری گرفته است. همچنین بر اساس قانون جدید شناسه ملی شرکت به عنوان کد اقتصادی شرکت های در نظر گرفته خواهد شد. و مراحله 45 گرفتن کد اقتصادی حذف گردیده است. همچنین برای اشخاص حقیقی نیز با داشتن یک کسب و کار دریافت کد مالیاتی با کد ملی امکان پذیر می باشد.
زمان دریافت کد اقتصادی
مدت زمان گرفتن کد امروزه از زمان پیش ثبت نام در سایت اداره مالیات تا رسیدن به گام 4 و تایید اطلاعات مودی حدودا میان سه الی پنج روز است.
مدارک لازم جهت دریافت کد اقتصادی
جهت دریافت کد اقتصادی به مدارک شناسایی اعضا و مدارک اصلی شرکت نیاز می باشد؛
تصویر شناسنامه و کارت ملی همه اعضاء شرکت (سهامدارن یا شرکا) تهیه نمایید.
افرادی که در شرکت حق امضا دارند بایستی گواهی امضا گرفته و ارائه دهند.
دفترچه ویژه اخذ کد اقتصادی را تکمیل نمایید.
یک کپی از اجاره نامه ارائه دهید، ناگفته نماند که اجاره نامه بایستی به اسم شرکت باشد.
از مدارک اصلی شرکت (اساسنامه، شرکت نامه، تقاضا نامه، صورت جلسه مجمع عمومی موسسین شرکت، صورت جلسه هیات مدیره شرکت، روزنامه رسمی تاسیس شرکت و روزنامه رسمی ثبت تغییرات شرکت) خود یک کپی تهیه نمایید، این کپی بایستی با اصل برابر شود.
معرفی یک شماره حساب برای ثبت نام در وب سایت اداره مالیات که این حساب بایستی متعلق به شرکت یا یکی از صاحبان امضا و یا مشترک میان اعضا باشد.
ثبت نام کد اقتصادی
سوالات مهم
پس از ثبت شرکت به منظور دریافت کد اقتصادی چقدر فرصت داریم؟
پس از ثبت، حداکثر دو ماه فرصت جهت گرفتن کد اقتصادی و پرداخت تمبر سرمایه شرکت فرصت دارید ولی ما توصیه می نماییم که بعد از ثبت بلافاصله به منظور گرفتن کد اقدام کنید.
گرفتن کد اقتصادی چقدر زمانبر است؟
امروزه پیش ثبت نام و ثبت نام و ورود اطلاعات و بررسی و اعتبار سنجی اطلاعات در سایت اداره مالیات میان ده الی پانزده روز کاری زمانبر خواهد بود. اما سازمان های مرتبط و مروبطه در این امر سعی دارند این زمان را به یکی دو روز تقلیل دهند.
دریافت کد اقتصادی بدون اجاره نامه ممکن است؟
شما حتی اگر دفتر شرکتتان سند اداری نیست و مسکونی می باشد هم می توانید کد اقتصادی دریافت کنید، در شرایط کرونا و مطابق با قوانین جدید حتی در دفاتر موقعیت اداری در حالتی که رسما دفتر کار باشد میتوانید کد اقتصادی بگیرید ولی اجاره نامه بایستی داشته باشد.
اگر کد اقتصادی نگیریم چه اتفاقی خواهد افتاد؟
وقتی کد اقتصادی نگیریددر ابتدایی ترین حالت شما نمیتواند اظهارنامه مالیاتی رد نمایید، یعنی در حیقیقت هیچ سود و زیانی را اظهار نمی نمایید، در این صورت اداره مالیات و ممیز شما برای شرکت شما قطعا جریمه در نظر خواهد گرفت.
گرفتن کد مالیاتی
حال که با اهمیت داشتن کد اقتصادی آشنا شده اید، فرصت مناسبی است که در رابطه با مراحل گرفتن کد مالیاتی مطالبی را بیان نماییم.
در ابتدا مدارک گفته شده در بالا را بطور کامل تهیه نمایید. نا گفته نماند که بایستی از این مدارک دو نسخه داشته باشید.
ورود به سامانه پیش ثبت نام سایت اداره مالیات به آدرس tax.gov.ir
ثبت نام در سامانه
دریافت نام کاربری و کلمه عبور بروی تلفن همراه
ورود با نام کاربری و کلمه عبور دریافت شده و تکمیل اطلاعات درخواستی، این اطلاعات شامل اطلاعات شرکت، سهامداران، آدرس، نوع و درصد فعالیت ها و شماره حساب بانکی است.
پس از ثبت نهایی در حالتی که اطلاعات شما ناقص باشد اخطار دریافت خواهید نمود که در بخش کد پیگیری بصورت قرمز مشخص شده است و شما بایستی آن بخش را تکمیل کنید.
پس از تایید اطلاعات بایستی اداره مالیات همراه با اوراقی که در بالا گفته شد مراجعه کنید. در این مرحله نمیتوانید از یک وکیل برای انجام کارهای خود استفاده نمایید و بایستی شخصا این مراحل را انجام دهید. یعنی حضور یکی از صاحبان امضا در اداره مالیات الزامی می باشد.
تشکیل پرونده و احتمالا بازدید کارشناس؛ در این مرحله یک کارشناس از طرف اداره مالیات بطور سر زده برای راستی آزمایی از محل شرکت شما بازدید می نماید.
دریافت پیامک تایید، در این مرحله با ورود به بخش استعلام وجود پرونده مالیاتی خواهید دید که شناسه ملی شما به عنوان کد اقتصادی شما ثبت شده است.
مرحله 45 ثبت نام کد اقتصادی
مرحله 45 کد اقتصادی در حقیقت بازدید میدانی و اعتبار سنجی اطلاعات به صورت حضوری می باشد که امروزه مرحله 45 از این فرآیند حذف شده است. و به جای آن گام 4 است که به معنای استفاده کامل از خدمات آنلاین مالیاتی است.
بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در جلفا از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.
بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در جلفا شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.
تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در جلفا
اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در جلفا باید در موعد مقرر سال مالی اقدام نمایند.
مشاوره-مالیاتی-در-جلفا
اظهارنامه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.
اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.
تنظیم لیست مالیات حقوق
تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.
طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.
مشاوره-مالیاتی-در-جلفا
ماده ۱۶۹ مکرر قانون مالیات های مستقیم
طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در جلفا است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.
صورت معاملات فصلی، مشاوره مالیاتی در جلفا
سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:
هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.
مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در جلفا تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.
برگ تشخیص مالیات یکی از اولین برگه های رسمی مالیاتی صادره برای مودیان می باشد. در واقع برگه تشخیص مالیاتی کارنامه عملکرد حسابداری و مالی مودی طی دوره مالی گذشته می باشد. در این برگه نوع و میزان مالیات قابل پرداخت مطابق با گزارشات اعلامی مودی به وی ابلاغ می گردد. ولی متاسفانه بعضی از مودیان به این برگه و امتیازاتی که به واسطه آن خواهند داشت، بی توجه می باشند. از این رو در این مقاله از سری مقالات مالیات بر عملکرد قصد داریم شما را با برگ تشخیص مالیات و انواع آن و همچنین نحوه اعتراض به آن آشنا کنیم. با ما همراه باشید.
برگ تشخیص مالیاتی که با عناوین برگ ارزیابی عمومی مالیاتی و یا نامه برگ ارزیابی مالیاتی نیز شناخته می شود، یکی از اوراق رسمی مالیاتی می باشد که طی آن سازمان مالیاتی، بعد از بررسی گزارشات مالی و اظهارنامه مالیاتی مودی و همچنین فعالیت های واقعی او مالیات محاسبه شده مودی را به وی ابلاغ می نماید.
انواع برگ تشـخیص مالیات
برگه تشخیص مالیاتی برای هر یک از انواع مالیات پرداختی مودی به صورت مجزا صادر میشود. بر این اساس انواع برگه تشخیص مالیاتی عبارتند از:
برگ تشخیص مالیات بر درآمد
برگ تشـخیص مالیات بر حقوق
برگ تشخیص مالیات تکلیفی
برگ تشخیص مالیات بر درآمد
ممیزان مالیاتی پس از بررسی درآمد ابرازی مودی در اظهارنامه مالیاتی و مطابقت آن با ترازنامه، دفاتر و اسناد و مدارک مودی و گزارش صورت معاملات فصلی او، مالیات بر عملکرد او را محاسبه و ابلاغ می کنند.
برگ تشـخیص مالیات بر حقوق
تمام اشخاصی که موظف به پرداخت حقوق می باشند بایستی پیش از پرداخت، مالیات متعلق را از حقوق قابل پرداخت کسر و به حساب سازمان مالیاتی واریز کنند. در حالتی که این اشخاص مالیات حقوق را پرداخت نکنند، پرداخت آن را به تعویق بیندازند و یا مغایرتی بین مبلغ مالیات حقوق قابل پرداخت و مبلغ پرداخت شده وجود داشته باشد، سازمان مالیاتی میزان مالیات و جریمه قابل پرداخت را به همراه میزان جریمه متعلق طی برگ تشخیص مالــیات حقوق به اطلاع مودیان می رساند.
برگ تشـخیص مالیات تکلیفی
برگ ارزیابی مالیاتی در مورد مالیات های تکلیفی با دیگر انواع برگ تشخیص متفاوت می باشد. در حقیقت در این مورد سازمان مالیاتی، طی برگ تشخیص میزان مالیات تکلیفی قابل پرداخت مودی را به وی ابلاغ نماید.
مراحل صدور و ابلاغ برگ تشخیص مـالیات
بعد از اینکه مودی اظهارنامه مالیاتی خود را در مهلت قانونی ارسال کرد، ممیزان سازمان مالیاتی ظرف یک سال اطلاعات مالی و مالیاتی او را بررسی و تصمیم نهایی خود را در حوزه مالیات قابل پرداخت او در قالب برگ تشخیص مالیاتی اعلام می نمایند.
سازمان مالیاتی موظف می باشد برگ تشخیص صادره را ظرف یک ماه از تاریخ صدور، برای اطلاع مودی از مالیات قابل پرداخت خود به وی ابلاغ نماید.
نحوه ابلاغ برگ تشـخیص مالیات
با راه اندازی سامانه مایتکس، ابلاغ اوراق مالیاتی به صورت غیرحضوری و بصورت ابلاغ الکترونیکی مالیاتی انجام می گیرد. به این ترتیب که هم زمان با بارگذاری برگ تشخیص در سامانه ابلاغ الکترونیکی برگ تشخـیص مالیاتی (سامانه مایتکس) پیامکی برای مودی ارسال می گردد.
به این ترتیب مطابق با دستورالعمل ترتیبات ابلاغ الکترونیکی اوراق مالیاتی که طی نامه شماره 200/1401/531 مورخ 1401/4/25 ابلاغ شد، در حالتی که مودی طی 10 روز از تاریخ بارگذاری اوراق، آنها را مشاهده کند، به منزله ابلاغ واقعی برگه در نظر گرفته می شود. ولی در حالتی که تا پایان روز دهم مودی ابلاغ را مشاهده نکنند، روز یازدهم به عنوان تاریخ ابلاغ قانونی موضوع تبصره یک ماده 203 ق.م.م در نظر گرفته می شود.
مهلت پرداخت برگ تشخیص مالیات
بر اساس ماده 239 ق.م.م، مهلت پرداخت مالیات ابلاغی در برگ تشخیص حداکثر سی روز بعد از ابلاغ اوراق می باشد. در حالتی که مودی طی این زمان مالیات خود را پرداخت نماید، ترتیب پرداخت آن را بدهد و یا به هر ترتیب اختلاف خود را با سازمان مرتفع کند، پرونده مختومه تلقی می گردد.
اعتراض به برگ تشخیـص مالیات
اعتراض به اوراق تشخیص مالیاتی به دو روش انجام می گیرد:
مودی در مهلت قانونی نسبت به برگ تشخیص ابلاغی اعتراض نماید.
مودی هیچ اقدامی در خصوص برگ تشخیص انجام ندهد.
مودی در مهلت قانونی به برگ تشخـیص ابلاغی اعتراض نماید
مودیان مالیاتی بعد از دریافت برگ تشـخیص مالیاتی چنانچه نسبت به آن معترض باشند، بر اساس ماده 238 ق.م.م، می توانند ظرف سی روز از تاریخ ابلاغ شخصا یا توسط وکیل تامالاختیار خود به اداره امور مالیاتی مراجعه و با ارائه دلایل و اسناد و مدارک کتبا تقاضای رسیدگی مجدد کنند.
مسئول مربوط موظف است بعد از ثبت درخواست مودی در دفتر مربوط و ظرف مهلتی که بیش از 45 روز از تاریخ مراجعه نباشد به موضوع رسیدگی و در حالتی که دلایل و اسناد و مدارک ابراز شده را برای رد مندرجات برگ تشخیص کافی دانست، آن را رد و مراتب را ظهر برگ تشخیص درج و امضا کند. در حالتی که دلایل و اسناد و مدارک ابرازی را موثر در تعدیل درآمد تشخیص دهد و نظر او مورد قبول مودی قرار گیرد، مراتب ظهر برگ تشخیص منعکس و به امضای مسئول و مودی خواهد رسید.
هر گاه دلایل و اسناد و مدارک ابرازی مودی را جهت رد برگ تشخیص یا تعدیل درآمد موثر تشخیص ندهد، بایستی مراتب را مستدلا در ظهر برگ تشخیص منعکس و پرونده امر را برای رسیدگی به هیئت حل اختلاف ارجاع کند.
مودی هیچ اقدامی در خصوص برگ تشخیص انجام ندهد
در چنین مواردی ممکن است مودی از وجود و یا محتویات برگ تشخیص مطلع نباشد. به این ترتیب مطابق با تبصره ماده 239 ق.م.م در مواردی که برگ تشخیص مالیات طبق مقررات مواد 203 و 208 ق.م.م و تبصره های آن ها به مودی ابلاغ شده و مودی هیچ اقدامی در مورد تمکین، اعتراض، پرداخت برگ تشخیص و یا مراجعه به سازمان مالیاتی انجام ندهد، در حکم معترض به برگ تشخیص شناخته می شود. در این صورت پرونده امر برای رسیدگی به هیئت حل اختلاف مالیاتی ارجاع می شود.
نکته
دقت داشته باشید که روش اعتراض به انواع برگ تشـخیص مالیات اعم از اعتراض به برگ تشخیص مالیات عملکرد، مالیات تکلیفی و یا مالیات حقوق و همچنین اعتراض به ارزش افزوده به شرح مطرح شده در این مقاله می باشد.
مالیات وجهی میباشد که سالانه از سمت دولت به درامد اشخاص حقوقی و حقیقی تعلق می یابد. قانون پرداخت مالیات بر درآمد خودرو یکی از این مواردی می باشد که از سال 1400 بوسیله سازمان امور مالیاتی برای افرادی که ارزش خودروی آن ها بیش از 1 میلیارد و نیم باشد، وضع گردیده است. مالیات خودرو شخصی جزء مالیات های مستقیم محسوب می شود. و همه ی کسانی که حقیقی یا حقوقی که ارزش خودرو یا مجموعه ی خوروهای آن ها و همچنین فرزندان زیر 18 سال تحت تکلفشان بیش از یک میلیارد تومان باشد، موظف به پرداخت درصدی از ارزش خودرو به عنوان مالیات می باشند.
نا گفته نماند که عدم پرداخت یا ارائه ی اظهارنامه ی مالیاتی در هنگام مقرر از سمت دستگاه های اجرایی، مشمول جرائم نقدی خیلی سنگین خواهد شد. در ادامه سعی داریم تا نحوه ی پرداخت و محاسبه ی مالیات خودرو 1401 را ارائه نماییم.
چه خودروهایی مشمول مالیات خودرو 1401 می شوند؟
بر اساس بخشنامه ی مالیات خودرو سال1401 همه ی مالکین خودروی با ارزش بیش از یک میلیارد و نیم مکلف به پرداخت مـالیات خواهند بود. مطابق با این قانون صاحبین خـودرو بایستی درصدی از ارزش خودرو را به عنوان مالیات در نظر داشته باشند. این درصد از یک الی چهار درصد متغییر و به طور کامل مقطوع می باشد. به همین علت نیازی به تکمیل و ارائه ی اظهارنامه ی مالیاتی نخواهد بود. و پرداخت بصورت مستقیم از طریق سامانهی expcar.tax.gov.ir انجام می گیرد. در رابطه با محاسبه ی ارزش خودرو ذکر چند نکته حائز اهمیت خواهد بود.
این قانون بر اساس ارزش همه ی خودرو های یک شخص وضع گردیده است. یعنی اگر شما مالک چند خودرو با ارزش کمتر از یک میلیارد و نیم باشید، اما ارزش مجموع خودرو های شما بیش از این مقدار باشد، بر اساس بخشنامهی 1401 مشمول پرداخت مالیات خواهید بود.
با توجه به اینکه قیمت خودروهای داخلی از این مرز عبور نمی نماید. این قانون در حقیقت برای مالکین خودروهای خارجی به کشور وارد شده اند وضع گردیده است. مگر در شرایطی که یک شخص مالک چندین خودروی داخلی با ارزش بیش از نرخ مصوب باشد.
مالیات اتومبیل بر عهده کیست؟
در گذشته مالیات خودرو در زمان سند زدن و در محضر صورت میشد ولی در سالهای اخیر تغییراتی در قوانین مالیات حمل و نقل ایجاد گردیده است. که نتیجه آن الزام پرداخت هزینه مالیات پیش از تعویض پلاک خودرو می باشد. هم اکنون پرداخت مالـیات نقل و انتقال خـودرو بر عهده فروشنده است. فروشنده بایستی پیش از اقدام سند زدن خودرو بنام فرد دیگر نسبت به تسویه, پرداخت خلافی خـودرو و مالیات ماشین اقدام کند. در غیر این صورت فروشنده ماشین در لیست بدهکاران مالیاتی قرار می گیرد.
محاسبه مالیات اتومبیل
خودروهایی که ارزش آن ها تا ۱.۵ میلیارد تومان می باشد. نرخ مالیات آن ها نسبت به مازاد یک میلیارد تومان یک درصد.
ارزش خودرو تا مبلغ سه میلیارد تومان نرخ مالـیات آن ها نسبت به مازاد ۱.۵ میلیارد تومان دو درصد.
تا ۴.۵ میلیارد تومان نسبت به مازاد سه درصد
خودروهایی با ارزش بیش از ۴.۵ میلیارد تومان نرخ مالیات آن ها نسبت به مازاد ۴.۵ میلیارد تومان چهار درصد.
با توجه به مالیات خودرو سال ۱۴۰۲ و مد نظر قرار دادن اطلاعات مربوط به ارزش خـودرو میتوان مالـیات ماشین سال ۱۴۰۲ را به راحت محاسبه کرد.
آیا نرخ مالیات بر حمل و نقل خودرو یکسان می باشد؟
نرخ مالیات پرداختی به منظور حمل و نقل خودرو به نوع خودرو, سال تولید و مدل خودرو بستگی دارد. همچنین خودرو های خارجی و وارداتی نرخ مالیات متفاوتی از اتومبیل های داخلی دارند.
هزینه پرداخت مالیات نقل و انتقال خودرو اجباری است یا نه؟
همانگونه که بیان شد در سالهای گذشته پرداخت این مالیات را میتوانستید در زمان سند زدن خودرو به تعویق بیاندازید. ولی از ششم فروردین ماه سال ۱۴۰۱ دیگر امکان تعویض پلاک پیش از پرداخت مالیات برای مالک خودرو ممکن می باشد. در گذشته چهل درصد برای حق ثبت و ده درصد حق دفتر دار بود ( البته این درصدها حدودی بوده و بر اساس شرایط متفاوت بود ), زمان نقل و انتقال ماشین پرداخت مالیات نقل و انتقال ماشین الزامی می باشد. امروزه پیش از همه مالیات حمل و نقل و انتقال خودرو بایستی پرداخت گردد.
بیشتر موسسات و برخی شرکت های نوپا از نحوه پرداخت و قوانین مالیاتی آگاهی لازم را ندارند. در حالی که باید مالیات بپردازند و محاسبات و انجام مشاوره مالیاتی در ورزقان از ضروریات فعالیت اقتصادی است. برون سپاری خدمات مالیاتی از راه های کم کردن هزینه های جاری و استفاده بهینه از زمان است. چون پیدا کردن نیروی با سابقه و متخصص برای هر سازمانی سخت، زمان بر و پرهزینه است.
بنابراین راه حل مناسب بهره گیری از خدمات شرکت های خدمات مالیاتی است که با تجربه کافی در کمترین زمان خدمات مالیاتی شما را انجام خواهند داد. و مشاوره های لازم را نیز به شما ارائه خواهند داد. اما خدمات و مشاوره مالیاتی در ورزقان شامل چه مواردی می باشد؟ برای آشنایی با این خدمات با این مقاله همراه باشید.
تنظیم اظهارنامه عملکرد دوره مالی، مشاوره مالیاتی در ورزقان
اظهارنامه عملکرد دوره مالی نوعی اظهارنامه است که اشخاص حقیقی و حقوقی پس از محاسبه تمام سود و زیان خود در معاملات و رخداد های مالی آن را تنظیم می کنند و مطابق آن بایستی ۲۵ درصد سود خود را مالیات بپردازند. به این ترتیب اشخاص حقوقی که هرگونه شغل و درآمدی دارند بر اساس ماده ۹۵ قانون مالیات های مستقیم و اشخاص حقوقی و شرکت ها طبق ماده ۱۱۰ قانون مالیات های مستقیم برای انجام این قسمت از مشاوره مالیاتی در ورزقان باید در موعد مقرر سال مالی اقدام نمایند.
مشاوره-مالیاتی-در-ورزقان
اظهارنامه مالیات بر ارزش افزوده
مالیات بر ارزش افزوده در واقع مالیات مصرف کننده کالا است که شرکت ها و موسسات موظف هستند آن را از مصرف کننده دریافت و به سازمان امور مالیاتی کشور پرداخت کنند. نحوه محاسبه مالیات بر ارزش افزوده به این شکل است که سالانه بصورت درصدی ثابت از طرف سازمان امور مالیاتی کشور تعیین می شود. و شامل ۲ قسمت مجزا به اسم های مالیات و عوارض می شود. که هنگام پرداخت بوسیله موسسات به ۲ حساب مجزا واریز می شود.
اظهارنامه مالیات بر ارزش افزوده شامل ۲ قسمت است که بخش اول شامل اطلاعات فروش و صادرات و در واقع مالیات های دریافتی است. و بخش دوم شامل خرید و واردات و در واقع مالیات های پرداخت شده است. مبلغی که بایستی به سازمان امور مالیاتی کشور پرداخت شود مساوی با مالیات های دریافتی منهای مالیات های پرداختی می باشد. موسسات برای انجام این خدمات مالیاتی باید هر فصل اقدام نمایند و اظهارنامه را تکمیل کنند.
تنظیم لیست مالیات حقوق
تمامی افرادی که به هر نحوی مشغول به کار هستند و حقوق و مزایا می گیرند و بیمه تامین اجتماعی برای آن ها لحاظ می شود بایستی بخشی از حقوق خود را بعنوان مالیات حقوق به وزارت اقتصاد و دارایی پرداخت کنند. میزان مالیات حقوق متفاوت می باشد. و در طول هر سال به کافرمایان کشور طی بخشنامه هایی ارسال می شود. و کارفرمایان موظف هستند این خدمات مالیاتی را در قبال کارکنان خود انجام دهند و مبلغ آن را از حقوق آنها کسر کنند و به حساب وزارتخانه واریز نمایند.
طبق ماده ۸۶ قانون مالیات های مستقیم مودیان باید به صورت ماهانه این مبلغ را به حساب وزارت اقتصاد و دارای پرداخت کنند و مهلت ۳۰ روزه برای انجام این خدمات مالیاتی دارند. به طوری که در نیمه اول سال که ماه ها ۳۱ روزه می باشند پرداخت در روز سی و یکم ماه مجاز نمی باشد و مشمول جریمه می شوند. انجام این خدمات مالیاتی هم به صورت دستی هم به صورت الکترونیکی انجام می گیرد.
مشاوره-مالیاتی-در-ورزقان
ماده ۱۶۹ مکرر قانون مالیات های مستقیم
طبق این ماده، مودیان حقیقی و حقوقی باید لیست معاملاتی خود را در آخر هر فصل به سازمان امور مالیاتی ارائه کنند. مالیات بر اساس نحوه تعلق به کالاها به ۲ دسته مستقیم و غیر مستقیم تقسیم می شود. طبق تعریف، مالیات مستقیم مالیاتی در ورزقان است که پرداخت کننده نمی تواند آن را به دیگری انتقال دهد و شامل مالیات بر درآمد اشخاص، مالیات بر دارایی، مالیات بر ارث و غیره است. مالیات غیر مستقیم با واسطه از شهروندان گرفته می شود و شامل مالیات بر واردات و معاملات و کالاها می شود.
صورت معاملات فصلی، مشاوره مالیاتی در ورزقان
سازمان امور مالیاتی برای رعایت حال مودیان و افراد موظف به پرداخت مالیات در ماده ۱۶۹ قانون مالیات مستقیم صریحا آورده است:
هر شرکتی اعم از خصوصی و دولتی که معاملاتی انجام می دهد باید صورت معاملات خود را حداکثر تا یک ماه برای سازمان امور مالیاتی ارسال کند. ارسال این صورت معاملات هم به صورت دستی و کاغذی و هم به صورت الکترونیکی میسر است. مهمترین مسئله توجه به مهلت ارسال این مدارک می باشد.
معاملاتی که مبلغ آنها تا ۱۰ درصد میزان تعیین شده باشد جزو معاملات کوچک حساب می شوند برای انجام خدمات مالیاتی و ارسال آنها تا ۳ ماه مهلت وجود دارد.
مسئله مهم دیگر دریافت کارت اقتصادی و شماره آن است که از مدارک لازم هنگام ارسال صورت معاملات فصلی میباشد. بدون دریافت کارت اقتصادی هیچ مدرکی از سوی سازمان امور مالیاتی کشور پذیرفته نمی شود.
ارسال دیرهنگام مدارک مشمول جریمه ۱۰ درصدی از معامله ای که مدرک آن دیر ارسال شده خواهد بود. همچنین استفاده از کارت اقتصادی دیگران یا استفاده از شماره اقتصادی جعلی مشمول جریمه ۲۰ درصدی از مبلغ معامله خواهد شد.
مهمترین خدمات مالیاتی که مورد نیاز شرکت ها و موسسات می باشند به طور خلاصه در این مقاله به آنها اشاره شد. حال اینکه هر کدام از این موارد دارای پیچیدگی ها و تبصره های مخصوص به خود است که فقط افراد با تجربه از پس آن برمی آیند. اگر وقت کافی ندارید و یا هزینه استخدام نیروی کاربلد زیاد است به شرکت هایی که برای انجام این خدمات و مشاوره مالیاتی در ورزقان تخصصی شده اند مراجعه نمایید. در این زمینه می توانید با شرکت حسابداری و حسابرسی تبریز تکس در ارتباط باشید.