
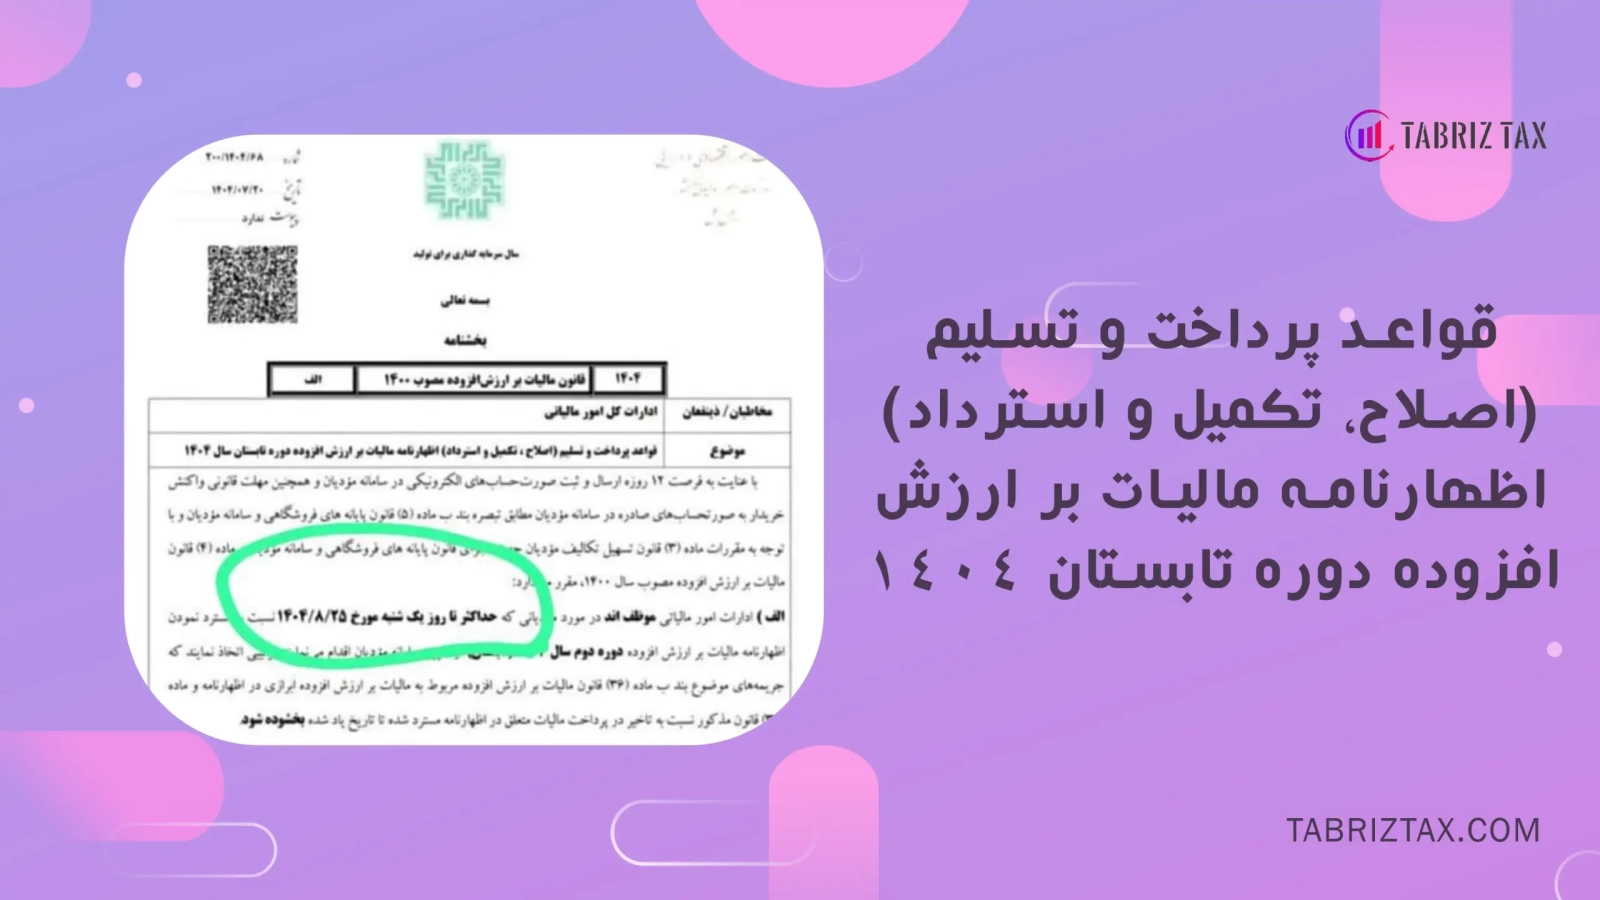
تصویر ﺷﻤﺎره ﺑﺨﺸﻨﺎﻣﻪ: 68-1404-200


اگر دنبال وکیل مالیاتی هستید: بهترین وکیل مالیاتی در تبریز
ﺷﻤﺎره ﺑﺨﺸﻨﺎﻣﻪ: 68-1404-200 تاریخ: 20 /۰۷/1404
ادارات کل امور مالیاتی
قواعد پرداخت و تسلیم (اصلاح، تکمیل و استرداد) اظهارنامه مالیات بر ارزش افزوده دوره تابستان 1404
با عنایت به فرصت ۱۲ روزه ارسال و ثبت صورتحسابهای الکترونیکی در سامانه مؤدیان و همچنین مهلت قانونی واکنش خریدار به صورتحسابهای صادره در سامانه مؤدیان مطابق تبصره بند ب ماده (۵) قانون پایانه های فروشگاهی و سامانه مؤدیان و با توجه به مقررات ماده (3) قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان و ماده (4) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ مقرر میدارد:
اگر نیازمند موسسه حسابداری هستید: بهترین شرکت حسابداری در تبریز
الف) ادارات امور مالیاتی موظف اند در مورد مؤدیانی که حداکثر تا روز یکشنبه مورخ 25/8/1404 نسبت به مسترد نمودن اظهارنامه مالیات بر ارزش افزوده دوره دوم سال 1404 (تابستان) از طریق سامانه مؤدیان اقدام می نمایند، ترتیبی اتخاذ نمایند که جریمه های موضوع تبصره ( ۳۶) قانون مالیات بر ارزش افزوده مربوط به مالیات بر ارزش افزوده ابرازی در اظهارنامه و ماده ( ۳۷) قانون مذکور نسبت به تأخیر در پرداخت مالیات متعلق در اظهارنامه مسترد شده تا تاریخ یاد شده بخشوده شود.
ب) نظر به اهمیت وصول مالیات و عوارض پرداختی توسط خریداران کالاو خدمات مشمول و با توجه به عدم نیاز به تایید صورت حسابهای الکترونیکی فروش به مصرف کنندگان نهایی، چنانچه فروشندگان به مصرف کننده نهایی یا سایر فعالان اقتصادی، به صورت داوطلبانه و در راستای اجرای مسئولیت های اجتماعی خود، تمام یا بخشی از بدهی مالیات بر ارزش افزوده دوره مالیاتی دوم سال ۱۴۰۴ (تابستان) را به صورت نقد و به شرح زیر پرداخت نمایند، مشمول مزایای احصاء شده خواهد بود:
1- درصوت پرداخت تمام یا بخشی از بدهی مالیات بر ارزش افزوده دوره یاد شده در حدفاصل تاریخ صدور این بخشنامه لغایت موعد مقرر در ماده 4 قانون دائمی مالیات بر ارزش افزوده (تاریخ30/7/1404)، در اجرای ماده ۱۹۱ قانون مالیاتهای مستقیم، معادل پنج درصد از مبلغ پرداختی از این بابت، به عنوان اعتبار بخشودگی جرایم جهت کسر مستقیم از جرائم محاسبه شده و مازاد بر نصاب های بخشودگی تفویض شده (قبل از اعمال بخشودگی تفویضی)، به مودی تعلق خواهد گرفت. این بخشودگی در تمامی منابع مالیاتی و برای هر سال یا دوره، به انتخاب مودی قابل اعمال خواهد بود.
2- نام مودی به عنوان “فعال اقتصادی با ایفای مسئولیت اجتماعی مطلوب ” در پایگاه اطلاع رسانی سازمان امور مالیاتی کشور، درج و اعلام عمومی خواهد شد.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی

Add a Comment