لحاظ رسید کارتخوان‌های بانکی و درگاه‌های پرداخت الکترونیک

لحاظ رسید کارتخوان‌های بانکی و درگاه‌های پرداخت الکترونیک به عنوان صورتحساب الکترونیکی

رییس کل سازمان امور مالیاتی کشور با ابلاغ بخشنامه ای از تمدید احتساب رسید کارتخوان های بانکی و درگاه های پرداخت الکترونیکی به عنوان صورت حساب الکترونیکی تا پایان سال 1405 خبر داد.
طی گزارشی، سید محمدهادی سبحانیان، رییس کل سازمان امور مالیاتی کشور در بخشنامه ای ضمن تاکید بر رویکرد سازمان در تکریم مودیان در شرایط جنگ تحمیلی و اشاره به مجوز مراجع ذیصلاح قانونی آورده است:
«رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی کلیه مودیانی که عرضه کننده کالا و خدمات واحد هستند یا کالاها و خدمات مورد عرضه آن ها مشمول نرخ مالیات بر ارزش افزوده یکسان می باشد، تا پایان سال 1405، در حکم صورت حساب الکترونیکی خواهد بود.»
با عنایت به اینکه پیش از این و بر اساس تصریح قانون گذار در تبصره 2 ماده 14 مکرر قانون پایانه های فروشگاهی و سامانه مودیان ، رسید کارتخوان های بانکی و درگاه های پرداخت الکترونیک تا پايان سال 1404 به  عنوان صورت حساب الکترونیکی قابل احتساب بود؛ با این حال بر اساس بخشنامه اخیر این مهلت تا پایان سال 1405 تمدید شد.

دانلود: بخشنامه تمدید پذیرش رسید دستگاه کارتخوان

اظهارنامه عملکرد اشخاص حقیقی/ثبت درخواست توافق تبصره ماده 100 ق.م.م.

اظهارنامه عملکرد اشخاص حقیقی/ثبت درخواست توافق تبصره ماده 100 ق.م.م.

سازمان امور مالیاتی کشور، در راستای توسعه خدمات الکترونیکی جهت خود اظهاری مودیان مالیاتی، ارسال اظهارنامه الکترونیک را توسعه داده است. بر این اساس مودیان مالیاتی، پس از ایجاد پرونده مالیاتی در سامانه ثبت نام الکترونیکی، باید به سامانه دریافت اظهارنامه الکترونیکی مالیاتی اشخاص حقیقی (مشاغل) مراجعه و پس از تکمیل آن، اقدام به ارسال آن نمایند.

انواع اظهارنامه عملکرد اشخاص حقیقی: انفرادی و مشارکتی

اظهارنامه عملکرد اشخاص حقیقی را می توان در دو نوع اظهارنامه انفرادی و مشارکتی ارسال نمود که پس از انجام ثبت نام الکترونیک، اقلام اطلاعاتی از قبیل اطلاعات هویتی، واحد کسبی، حساب های بانکی، مجوزهای فعالیت و دیگر اطلاعات شخص حقیقی از سامانه ثبت نام دریافت و در اظهارنامه نمایش داده می شود.

پیش‌نیازهای ارسال اظهارنامه و ویرایش اطلاعات پرونده مالیاتی

ارائه اظهارنامه با استفاده از اطلاعات ثبت نام امکان پذیر می باشد. بنابراین الزامی است مودیان نسبت به کامل نمودن ثبت نام و رفع ایرادات احتمالی پرونده و تا رسیدن به گام چهارم از طریق سامانه ثبت نام اقدام نمایند. اطلاعات دریافتی از سامانه ثبت نام در فرم های سامانه اظهارنامه الکترونیک غیر قابل ویرایش می باشد. جهت ویرایش این اطلاعات ضروری است تا مودی از طریق پنجره واحد نسبت به ویرایش پرونده الکترونیک (از طریق پیمانه ثبت نام) اقدام نماید. در نهایت مودی با استفاده از ابزارهای بروزرسانی در سامانه اظهارنامه، می تواند اطلاعات را پس از ویرایش، استعلام و در فرم های اظهارنامه جایگزین نماید.

نحوه ثبت اظهارنامه برای پرونده‌های مشارکتی

در مورد پرونده های مشارکتی صرفاً تکمیل یک اظهارنامه کافی است و نیازی به تسلیم اظهارنامه انفرادی به تفکیک شرکاء نمی باشد. اطلاعات شرکاء در واحدهای مشارکتی از سامانه ثبت نام الکترونیکی بارگزاری خواهد شد. لذا در صورت عدم ثبت اطلاعات لازم (از قبیل اطلاعات شرکاء…) باید یکی از شرکاء به عنوان نماینده پرونده، نسبت به تکمیل اطلاعات در سامانه ثبت نام اقدام نماید.

اولویت‌بندی واحدهای کسبی برای اعمال سقف معافیت مالیاتی سالانه

به اطلاع تمامی مودیان محترم اشخاص حقیقی می رساند، به دلیل پایش و رعایت مفاد تبصره 2 ماده 101 قانون مالیات های مستقیم در اعمال سقف معافیت سالانه در زمان دریافت اظهارنامه، خواهشمند است ارسال اظهارنامه الکترونیکی واحد کسبی که تمایل دارید معافیت بیشتری به درآمد مشمول مالیات آن تعلق گیرد را در اولویت اول قرار دهید.

نکات کلیدی پیش از تایید نهایی اظهارنامه الکترونیک

لازم به ذکر است قبل از تایید نهایی اظهارنامه الکترونیک، پیشنهاد می شود نسخه پیش نویس تکمیل شده را به دقت بررسی نمایید. تا قبل از اتمام موعد قانونی اظهارنامه، امکان ویرایش اظهارنامه در سامانه میسر می باشد. لازم به ذکر است آخرین ویرایش با تایید نهایی تا قبل از موعد به عنوان اظهارنامه نهایی تلقی خواهد شد.

نکته مهم: عدم تایید نهایی اظهارنامه تا قبل از موعد، با وجود تکمیل فرم ها، به منزله عدم تسلیم اظهارنامه خواهد بود.

ارائه الکترونیکی اظهارنامه به منزله ارسال قانونی اظهارنامه تلقی خواهد گردید و نیازی به ارائه اظهارنامه چاپ شده به اداره امور مالیاتی ذیربط نخواهد بود.

مزایای استفاده از توافق تبصره ماده 100 قانون مالیات های مستقیم

مزایای استفاده از توافق تبصره ماده 100 قانون مالیات های مستقیم:

برخی مشوق‌های استفاده از تسهیلات تبصره ماده 100 ق.م.م. به شرح موارد ذیل نی باشد:

  • عدم نیاز به تکلیف تسلیم اظهارنامه مالیاتی و تکمیل جداول درآمد و هزینه.
  • عدم نیاز به تکلیف برای ارسال اسناد، مدارک و دفاتر حسب مورد.
  • افزایش تعداد تقسیط مالیات نسبت به دوره های گذشته و افزایش سقف بخشودگی جرائم مالیاتی نسبت به ارسال اظهارنامه.
  • عدم امکان ورود به پرونده توسط ادارات و رسیدگی توسط ماموران مالیاتی.
  • محاسبه مالیات مقطوع با حداکثر مساعدت‌های قانونی از جمله تعدیل در ضرائب سود فعالیت.
  • عدم نیاز مراجعه به ادارات امور مالیاتی و کوتاه کردن فرایندهای مالیاتی در جهت تکریم مودیان.
  • درج هزینه‌های اجاره محل در تعیین مالیات واحدهای کسبی استیجاری.
  • تا مبلغ 15% مازاد بر درآمدهای اعلام شده در فرم تبصره ماده 100 شامل مالیات و جرائم ماده 192 نمی‌شود.
  • سقف بخشودگی جرائم برای مودیان مشمول تبصره ماده 100 در حالت تایید فرم تبصره، 100% و برای تسلیم اظهارنامه 50% تعیین گردید.

آموزش گام به گام مراحل ثبت اظهارنامه مالیاتی در سامانه my.tax.gov.ir

مراحل ثبت و ارسال اظهارنامه های مالیاتی به ترتیب زیر می باشد:

  • مراجعه به درگاه واحد خدمات الکترونیک مالیاتی به نشانیtax.gov.ir
  • مراجعه به بخش فهرست پرونده های مالیاتی و در صورت نیاز ایجاد پرونده جدید و یا ویرایش پرونده های قبلی.
  • ورود به سامانه اظهارنامه مشاغل (اشخاص حقیقی) با مراجعه به بخش جزئیات پرونده.
  • انتخاب یکی از گزینه های ثبت اظهارنامه الکترونیک و یا درخواست توافق تبصره ماده 100 ق.م.م.
  • کامل کردن فرم ها و جداول اطلاعات مالی.
  • بررسی پیش نویس اظهارنامه و یا فرم تبصره ماده 100.
  • تایید نهایی اظهارنامه (و یا فرم تبصره ماده 100) و اخذ شماره رهگیری.
  • انتخاب نحوه پرداخت مالیات ابرازی و یا تقسیط آن.
  • پرداخت قبض علی الحساب (حداکثر تا پایان موعد قانونی).
  • در صورت تقسیط نمودن پرداخت اقساط در سررسید های مشخص شده.
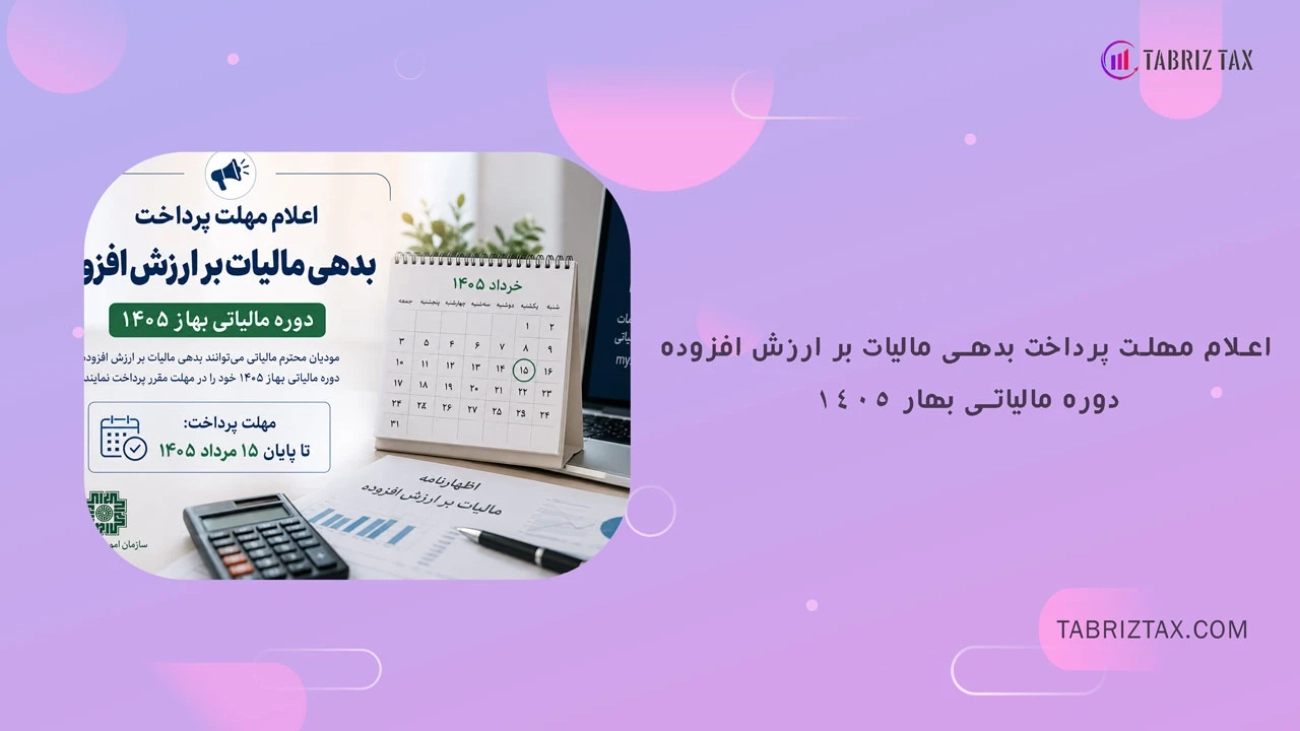
اعلام مهلت پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی بهار ۱۴۰۵

اعلام مهلت پرداخت بدهی مالیات بر ارزش افزوده دوره مالیاتی بهار ۱۴۰۵

رییس‌کل سازمان امور مالیاتی کشور با صدور بخشنامه‌ای اعلام کرد: مودیانی که حداکثر تا پایان روز یکشنبه مورخ 25/05/1405 نسبت به پرداخت و یا ترتیب پرداخت بدهی مالیات بر ارزش افزوده دوره بهار سال 1405 از طریق سامانه مودیان اقدام کنند، از بخشودگی ۱۰۰ درصدی جریمه‌های موضوع ماده (۳۷) قانون مالیات بر ارزش افزوده نسبت به تاخیر در پرداخت مالیات محاسبه شده در خلاصه عملکرد ذخیره شده تا تاریخ مذکور برخوردار خواهند شد.

به گزارش رسانه مالیاتی کشور، سیدمحمدهادی سبحانیان، رییس‌کل سازمان امور مالیاتی با ابلاغ بخشنامه‌ای به ادارات کل امور مالیاتی کشور ضمن اعلام مهلت پرداخت بدهی مالیات بر ارزش افزوده دوره بهار 1405، شرط بخشودگی جریمه‌های موضوع بند (ب) ماده ۳۶ (مربوط به مالیات بر ارزش افزوده محاسبه‌شده در خلاصه عملکرد) و ماده (۳۷) قانون مالیات بر ارزش افزوده (مربوط به تاخیر در پرداخت مالیات محاسبه‌شده در خلاصه عملکرد ذخیره‌شده) را تشریح کرد.

در این بخشنامه با اشاره به مهلت ارسال و ثبت صورتحساب‌های الکترونیکی در سامانه مودیان و مهلت قانونی واکنش خریدار به صورتحساب‌های صادره در این سامانه مطابق تبصره بند (ب) ماده (۵) قانون پایانه‌های فروشگاهی و سامانه مودیان و مقررات ماده (۴) قانون مالیات بر ارزش اعلام شده است:

* فعالان اقتصادی تا پایان روز یکشنبه مورخ 25/05/1405 فرصت دارند بدهی مالیات بر ارزش افزوده دوره بهار 1405 از طریق سامانه مودیان را پرداخت یا ترتیب پرداخت را انجام دهند. ادارات امور مالیاتی نیز باید در مورد این مودیان ترتیبی اتخاذ کنند تا ۱۰۰ درصد جریمه‌های موضوع ماده (۳۷) قانون مالیات بر ارزش افزوده نسبت به تاخیر در پرداخت مالیات محاسبه‌شده در خلاصه عملکرد ذخیره‌شده تا تاریخ مذکور بخشیده شود.

*مدت زمان دریافت فهرست معاملات موضوع ماده (۱۶۹) قانون مالیات‌های مستقیم از طریق تکمیل فرم الکترونیکی (جزییات اطلاعات معاملات) اظهارنامه مالیات بر ارزش افزوده در کارپوشه سامانه مودیان برای فصل بهار 1405 تا آخر روز یکشنبه موره 25/05/1405 افزایش می‌یابد.

*آخرین مهلت تکمیل «جزییات اطلاعات معاملات» از طریق بارگذاری فایل، تا پایان روز شنبه مورخ 24/05/1405 خواهد بود و در تاریخ 25/05/1405 تکمیل «جزییات اطلاعات معاملات» از طریق ورود اطلاعات به صورت موردی فراهم خواهد بود.

* فعالان اقتصادی که حداکثر تا پایان روز یکشنبه مورخ 25/05/1405 نسبت به ذخیره نهایی مندرجات خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار 1405 از طریق سامانه مودیان اقدام کنند، مشمول بخشودگی ۱۰۰ درصدی جریمه‌های موضوع بند (ب) ماده (۳۶) قانون مالیات بر ارزش افزوده مربوط به مالیات بر ارزش افزوده محاسبه شده در خلاصه عملکرد خواهند بود.

بازه زمانی بارگذاری اطلاعات مالی سه‌ماهه اول امسال در سامانه دفاتر تجاری الکترونیکی تا پایان شهریورماه ۱۴۰۵ تمدید شد

بازه زمانی بارگذاری اطلاعات مالی سه‌ماهه اول امسال در سامانه دفاتر تجاری الکترونیکی تا پایان شهریورماه ۱۴۰۵ تمدید شد

رییس‌کل سازمان امور مالیاتی کشور طی بخشنامه‌ای اعلام کرد مهلت بارگذاری اطلاعات مالی دوره سه‌ماهه نخست ۱۴۰۵ در سامانه دفاتر تجاری الکترونیکی و همچنین بهره‌مندی از امکان صدور یا تمدید گواهی موضوع ماده ۱۸۶ قانون مالیات‌های مستقیم برای فعالان اقتصادی دارای بدهی مالیاتی را تا پایان شهریورماه ۱۴۰۵ تمدید شد.

به گزارش رسانه مالیاتی کشور، سید محمدهادی سبحانیان با اشاره به مصوبه شماره 44902/۶۵۸۸۲ مورخ 05/05/1405 هيات دولت و در راستای تکریم فعالان اقتصادی ، فرصت بارگذاری اطلاعات مالی دوره سه‌ماهه اول سال ۱۴۰۵ در «سامانه دفاتر تجاری الکترونیکی» برای مودیانی که شروع سال مالی آن‌ها در بازه زمانی اول تا سی‌ویکم فروردین‌ماه ۱۴۰۵ قرار دارد، را تا تاریخ 31/06/1405 اعلام کرد.

همچنین بر اساس مفاد بخشنامه مذکور و در راستای حمایت از مودیان و تسهیل فرآیندهای اداری، امکان صدور یا تمدید گواهی ماده ۱۸۶ قانون مالیات‌های مستقیم برای مودیان دارای بدهی مالیاتی تا سقف ۲۰۰ میلیون ریال تا پایان شهریورماه سال جاری فراهم خواهد بود.

تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد املاک و اظهارنامه موضوع ماده ۵۷

تمدید مهلت تسلیم اظهارنامه مالیات بر درآمد املاک و اظهارنامه موضوع ماده ۵۷

با عنایت به مصوبه موضوع نامه شماره 44902/۶۵۸۸۲ مورخ 05/05/1405 دبیر محترم هیأت دولت، فرصت ارسال اظهارنامه مالیات بر درآمد املاک موضوع ماده ۸۰ قانون مالیات‌های مستقیم و اظهارنامه موضوع ماده ۵۷ قانون مذکور مربوط به عملکرد سال ۱۴۰۴ و پرداخت مالیات متعلق، تا پایان شهریورماه سال جاری تمدید می‌شود.

بر همین اساس، مودیان محترم مالیاتی مشمول این قانون تا پایان ماه شهریورسال‌جاری فرصت دارند نسبت به ارسال اظهارنامه برمبنای درآمد مستغلات و پرداخت مالیات متعلق اقدام نمایند .تمدید مهلت ارائه اظهارنامه‌ املاک به درخواست سازمان امور مالیاتی کشور و با موافقت مراجع ذی‌ربط و با هدف تسهیل تکالیف قانونی مودیان در شرایط فعلی کشور صورت گرفته است.

راهنمای جامع تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع (شهریور ۱۴۰۵)

راهنمای جامع تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع (شهریور ۱۴۰۵)

فصل مالیاتی همواره یکی از پردغدغه ترین روزهای سال برای حسابداران، مدیران شرکت ها و صاحبان کسب و کارها است. با توجه به شرایط اقتصادی و چالش های پیش روی مودیان مالیاتی، سازمان امور مالیاتی کشور هر ساله تدابیری را برای تسهیل روند انجام تکالیف قانونی می اندیشد. یکی از مهم ترین و مسرت بخش ترین اخبار اخیر در این حوزه، صدور بخشنامه شماره ۵۹۰ مبنی بر تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع است.

این تصمیم که در راستای حمایت از فعالان اقتصادی و کاهش فشارهای کاری بر بخش حسابداری کشور اتخاذ شده، فرصتی طلایی را برای مودیان فراهم کرده است تا با خیالی آسوده و دقتی مضاعف نسبت به تکمیل و ارسال اسناد مالیاتی خود اقدام کنند. در این مقاله به بررسی دقیق جزئیات این بخشنامه، مهلت های جدید، اهمیت استفاده از تبصره ماده ۱۰۰ و نکات کلیدی برای جلوگیری از جرایم مالیاتی خواهیم پرداخت.

جزئیات بخشنامه تمدید مهلت اظهارنامه مالیاتی

بر اساس آخرین گزارش های منتشر شده از سوی مراجع ذی ربط، رئیس کل سازمان امور مالیاتی کشور با ابلاغ یک بخشنامه رسمی به تمامی ادارات کل امور مالیاتی سراسر کشور، خبر از تغییر در مواعد قانونی داد. هدف اصلی این بخشنامه، تسهیل امور مودیان و در نظر گرفتن شرایط حاکم بر فضای کسب و کار کشور بوده است.

طبق این مصوبه قانونی، تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع به شرح زیر تعیین و تفکیک شده است:

۱. تمدید مهلت برای اشخاص حقوقی (شرکت ها و موسسات)

تمامی اشخاص حقوقی که تاریخ انقضای ارائه اظهارنامه مالیات بر درآمد آن ها و همچنین مهلت پرداخت مالیات متعلقه شان در بازه زمانی اول خرداد ۱۴۰۵ (۰۱/۰۳/۱۴۰۵) تا پایان شهریور ۱۴۰۵ (۳۱/۰۶/۱۴۰۵) قرار دارد، می توانند تا تاریخ ۳۱ شهریور ۱۴۰۵ نسبت به انجام تکالیف قانونی خود اقدام نمایند. این یعنی شرکت هایی که سال مالی آن ها با سال شمسی متفاوت است و در این بازه قرار می گیرند نیز از این تسهیلات بهره مند خواهند شد.

۲. تمدید مهلت برای صاحبان مشاغل (اشخاص حقیقی)

برای صاحبان کسب و کارها، اصناف و مشاغل آزاد نیز خبرهای خوبی در راه است. مهلت ارائه اظهارنامه مالیات بر درآمد مشاغل و همچنین تکمیل فرم مالیات مقطوع (مربوط به عملکرد سال ۱۴۰۴) تا تاریخ ۳۱ شهریور ۱۴۰۵ تمدید شده است. این زمان اضافه به کسب و کارها اجازه می دهد تا بدون استرسِ قطعی سیستم در روزهای پایانی، اطلاعات درآمدی خود را ثبت کنند.

فرم مالیات مقطوع تبصره ماده ۱۰۰ چیست؟

یکی از بخش های مهم این بخشنامه، اشاره به فرم مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیات های مستقیم است. اما این تبصره دقیقاً چه کمکی به مودیان می کند؟
سازمان امور مالیاتی به منظور حمایت از مشاغل کوچک و متوسط، هر ساله سقف درآمدی خاصی را مشخص می کند. اگر مجموع فروش کالا و خدمات یک شخص حقیقی در یک سال مالی (در اینجا عملکرد سال ۱۴۰۴) از آن سقف تعیین شده کمتر باشد، فرد می تواند از تبصره ماده ۱۰۰ استفاده کند.

مزایای استفاده از تبصره ماده ۱۰۰:

  • عدم نیاز به ارائه دفاتر قانونی، ترازنامه و صورت سود و زیان.
  • قطعی شدن مالیات بدون نیاز به رسیدگی های طولانی و طاقت فرسای ممیزان مالیاتی.
  • صرفه جویی در زمان و هزینه های حسابداری.
  • امکان تقسیط مالیات در صورت توافق با سازمان.

با توجه به تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع، مودیان مشمول این تبصره اکنون تا پایان شهریور فرصت دارند تا با بررسی دقیق تراکنش های بانکی و دستگاه های کارتخوان خود، فرم مربوطه را در سامانه مایتکس (My.tax.gov.ir) تایید و ارسال کنند.

چرا تنظیم دقیق اظهارنامه در این فرصت حیاتی است؟

چرا تنظیم دقیق اظهارنامه در این فرصت حیاتی است؟

داشتن زمان بیشتر به معنای به تعویق انداختن کارها تا دقیقه نود نیست. بلکه این زمانِ اضافه باید صرف افزایش دقت و شفافیت در اسناد مالی شود. اشتباه در ثبت اعداد، کتمان درآمد (حتی به صورت سهوی) یا عدم تطابق اطلاعات وارد شده با ورودی های دستگاه های کارتخوان (POS)، می تواند منجر به رد شدن اظهارنامه، علی الراس شدن مالیات و تعلق جرایم سنگین شود.

به همین دلیل، تنظیم اظهارنامه مالیاتی یک فرایند کاملاً تخصصی است که نیازمند تسلط بر قوانین به روز مالیاتی، استانداردهای حسابداری و بخشنامه های جدید سازمان امور مالیاتی می باشد. استفاده از این فرصتِ تمدید شده برای مشاوره با کارشناسان و حسابداران خبره، بهترین سرمایه گذاری برای جلوگیری از ضررهای مالی در آینده است.

جرایم عدم ارائه اظهارنامه در موعد مقرر (پایان شهریور ۱۴۰۵)

اگرچه سازمان امور مالیاتی با رویکردی حمایتی اقدام به تمدید زمان کرده است، اما قوانین در قبال کسانی که از این مهلت تخطی کنند بسیار سخت گیرانه است. در صورتی که مودیان تا پایان روز ۳۱/۰۶/۱۴۰۵ نسبت به ارسال اظهارنامه یا فرم تبصره ۱۰۰ اقدام نکنند، مشمول جرایم زیر خواهند شد:

  1. جریمه غیرقابل بخشش: برای اشخاص حقوقی معادل ۳۰ درصد مالیات قطعی شده و برای اشخاص حقیقی (صاحبان مشاغل) معادل ۱۰ درصد مالیات قطعی شده.
  2. محرومیت از معافیت ها: عدم ارسال اظهارنامه در موعد مقرر باعث می شود مودی از کلیه معافیت های مالیاتی پایه (مانند معافیت ماده ۱۰۱) و مشوق های قانونی محروم شود.
  3. جریمه دیرکرد پرداخت: به ازای هر ماه تاخیر در پرداخت مالیات، جریمه ای معادل ۲.۵ درصد به مبلغ اصلی مالیات افزوده خواهد شد.

نقش موسسات مالیاتی در مدیریت زمان و کاهش مالیات

با پیچیده تر شدن قوانین مالیاتی و اتصال مستقیم حساب های بانکی شخصی و تجاری به سامانه های سازمان امور مالیاتی، دوران حسابداری های سنتی به پایان رسیده است. امروزه یک اشتباه کوچک می تواند جریمه های بزرگی به همراه داشته باشد.

با توجه به تمدید صورت گرفته، بهترین اقدام این است که پرونده مالیاتی خود را به دست متخصصان بسپارید. مجموعه تخصصی تبریز تکس با بهره گیری از تیمی مجرب از مشاوران و وکلای مالیاتی، آماده است تا در این فرصت طلایی، ضمن بررسی دقیق صورت حساب های مالی شما، بهترین و کم هزینه ترین راهکارهای قانونی را برای ثبت اظهارنامه ای بی نقص و ایمن ارائه دهد.

۵ نکته طلایی که قبل از پایان مهلت شهریور ۱۴۰۵ باید رعایت کنید

برای اینکه از تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع نهایت استفاده را ببرید، چک لیست زیر را در نظر داشته باشید:

  1. تطابق دستگاه های کارتخوان: حتماً مطمئن شوید که تمامی دستگاه های پوز به نام شما، به پرونده مالیاتی تان متصل هستند و گردش مالی آن ها با اعداد اظهارنامه همخوانی دارد.
  2. بررسی تراکنش های بانکی: امروزه سازمان مالیات به تمامی تراکنش های بانکی دسترسی دارد. واریزی های حساب های تجاری خود را تفکیک کنید.
  3. تکمیل دفاتر قانونی (ویژه اشخاص حقوقی و مشاغل گروه اول): پلمپ و تحریر دفاتر روزنامه و کل باید پیش از ارسال اظهارنامه به درستی انجام شده باشد.
  4. محاسبه دقیق استهلاک و هزینه های قابل قبول: برای کاهش مالیات ابرازی، تنها باید از هزینه هایی استفاده کنید که دارای فاکتور رسمی و مورد تایید قانون مالیات های مستقیم باشند.
  5. ارسال زودهنگام: با وجود تمدید تا ۳۱ شهریور، پیشنهاد می کنیم ارسال اطلاعات را به روزهای آخر ماه موکول نکنید تا در صورت بروز اختلال در اینترنت یا سامانه مایتکس، دچار مشکل و تاخیر نشوید.

صدور بخشنامه شماره ۵۹۰ مبنی بر تمدید مهلت ارائه اظهارنامه اشخاص حقوقی و صاحبان مشاغل و فرم مالیات مقطوع تا پایان شهریورماه ۱۴۰۵، یک اقدام مثبت و گامی در جهت درک شرایط اقتصادی مودیان از سوی سازمان امور مالیاتی است.

چه نماینده یک شرکت بزرگ حقوقی باشید و چه صاحب یک کسب و کار کوچک حقیقی، اکنون زمان کافی دارید تا به جای عجله، با دقت و وسواس بیشتری به حساب وکتاب سالانه خود بپردازید. برای مطالعه متن کامل بخشنامه ها و پیگیری آخرین اخبار مالیاتی می توانید به وب سایت رسمی رسانه مالیاتی ایران مراجعه فرمایید.

فراموش نکنید که مالیات، بهایی است که برای توسعه کشور می پردازیم، اما پرداخت مالیاتِ منصفانه و جلوگیری از جرایم ناحق، حق قانونی شماست. با بهره گیری از مشاوران خبره و استفاده از خدمات تخصصی تنظیم اظهارنامه، امنیت اقتصادی کسب و کار خود را در سال ۱۴۰۵ تضمین کنید.